起業して稼げば稼ぐほど、負担が増える税金。
頑張れば頑張るほど納税額は増えていくんだけど、収入を意図的に少なくする脱税は犯罪行為。
税金を多く納めて日本国に貢献したい、なんていうキレイゴトは部屋の片隅に置いておいて、翌年も生きていけるように節税策を考えておきましょう。
小規模企業共済やiDeCoに入れば所得控除を受けられますが、掛金を増やした分だけ、今使える現金は減ります。
翌年も事業を続けるためのお金まで積み立ててしまうと、節税できても資金繰りに困る。
私も共済への加入や国民年金の追納をしてきましたが、優先したいのは、近い将来に使えるお金を残すこと。
納税資金と運転資金を確保してから、廃業時の備え、老後資金、取引先の倒産への備えを分けて考える。
そのうえで私の順番は、経費になる経営セーフティ共済、いつでも解約できる小規模企業共済、月400円の付加年金までが本命。
iDeCoは老後を出口に考えている人だけ、国民年金基金は私なら入らない。
その理由を、制度ごとに説明します。
制度は2026年9月5日時点で確認しました。
年内に予定されているiDeCoの改正は、現在の条件と分けて記載しています。
写真と一人称の手続きは、私が以前利用したときの記録です。
個人事業主の節税順位
最初に確認したいのは、今ある帳簿と控除の申告漏れ。
必要経費を正しく計上し、要件を満たす青色申告特別控除や、支払済みの社会保険料・医療費の控除を使う。
お金を出さずに済む節税を使い切ってから、追加でお金を出す制度を検討します。
| お金を使う目的 | 私の判断 | |
|---|---|---|
| 手元の現金 | 納税、生活費、事業の支払い | 何より先。売上が落ちても必要な支払いができる額を残す |
| 年金の追納・付加年金 | 基礎年金の不足を補う | 追納は期限内に。付加年金は申し込まない理由がない |
| 経営セーフティ共済 | 取引先の倒産への備え | 掛金が経費になるので最優先。ただし解約時の課税と再加入の制限は理解してから |
| 小規模企業共済 | 廃業・退職時の生活資金 | 無理のない掛金で早めに。利益のあるうちは任意解約しない |
| iDeCo | 老後に使う資金 | 引退を出口に考える人向け。60歳まで塩漬けにできるお金だけ |
| 国民年金基金 | 受取額を決める上乗せ年金 | 私は選ばない。固定額で老後まで引き出せず、iDeCoと枠を食い合う |
上から順に満額まで入れる、という意味ではありません。
売掛金のない商売ならセーフティ共済の本来の出番は少ないし、老後資金を運用したい人はiDeCoを先に選ぶこともある。
共済に月7万円入れてからでなければ、iDeCoを始めてはいけない、という決まりもありません。
ただ、どの制度も「理解してやらないと、何十年もお金が塩漬けになるだけ」というのは共通です。
共済と年金の違い
| 小規模企業共済 | 経営セーフティ共済 | iDeCo | 国民年金基金 | |
|---|---|---|---|---|
| 主な目的 | 廃業・退職時の備え | 取引先の倒産による連鎖倒産の防止 | 自分で運用する老後資金 | 受取額を決める上乗せ年金 |
| 掛金月額 | 1,000〜70,000円、500円単位 | 5,000〜200,000円、5,000円単位 | 5,000円以上、1,000円単位 | 加入年齢・給付の型・口数等で決まる |
| 上限の考え方 | 月7万円、積立総額の上限なし | 積立総額800万円 | 第1号加入者は基金等と合算で月6.8万円 | iDeCoと合算で月6.8万円 |
| 支払時の税制 | 小規模企業共済等掛金控除 | 事業所得の必要経費。再加入時に制限あり | 小規模企業共済等掛金控除 | 社会保険料控除 |
| 途中で使えるか | 任意解約できるが、月数等により元本割れ | 任意解約できるが、40か月未満は元本割れ | 原則60歳まで引き出せない | 任意の中途解約はできない |
| 受取時の税制 | 年齢・事由・受取方法で異なる | 解約手当金は事業所得の収入 | 一時金は退職所得、年金は公的年金等の雑所得 | 公的年金等の雑所得 |
上表のiDeCo・基金は、主に国民年金の第1号被保険者である個人事業主を想定しています。
会社員として厚生年金に入っている副業の人や、法人化した役員は加入区分が変わるため、同じ上限を使えません。
制度ごとの条件は、以下の各章で。
所得控除と経費を分ける
私が経営セーフティ共済を最優先にする理由は、ここにあります。
小規模企業共済やiDeCoの掛金は、事業の経費ではなく、所得税・住民税を計算するときの所得控除。
同じ掛金を経費にも控除にも入れることはできません。
そして、所得控除で減るのは所得税と住民税だけで、国民健康保険料や個人事業税は1円も下がらない(国税庁・小規模企業共済等掛金控除)。
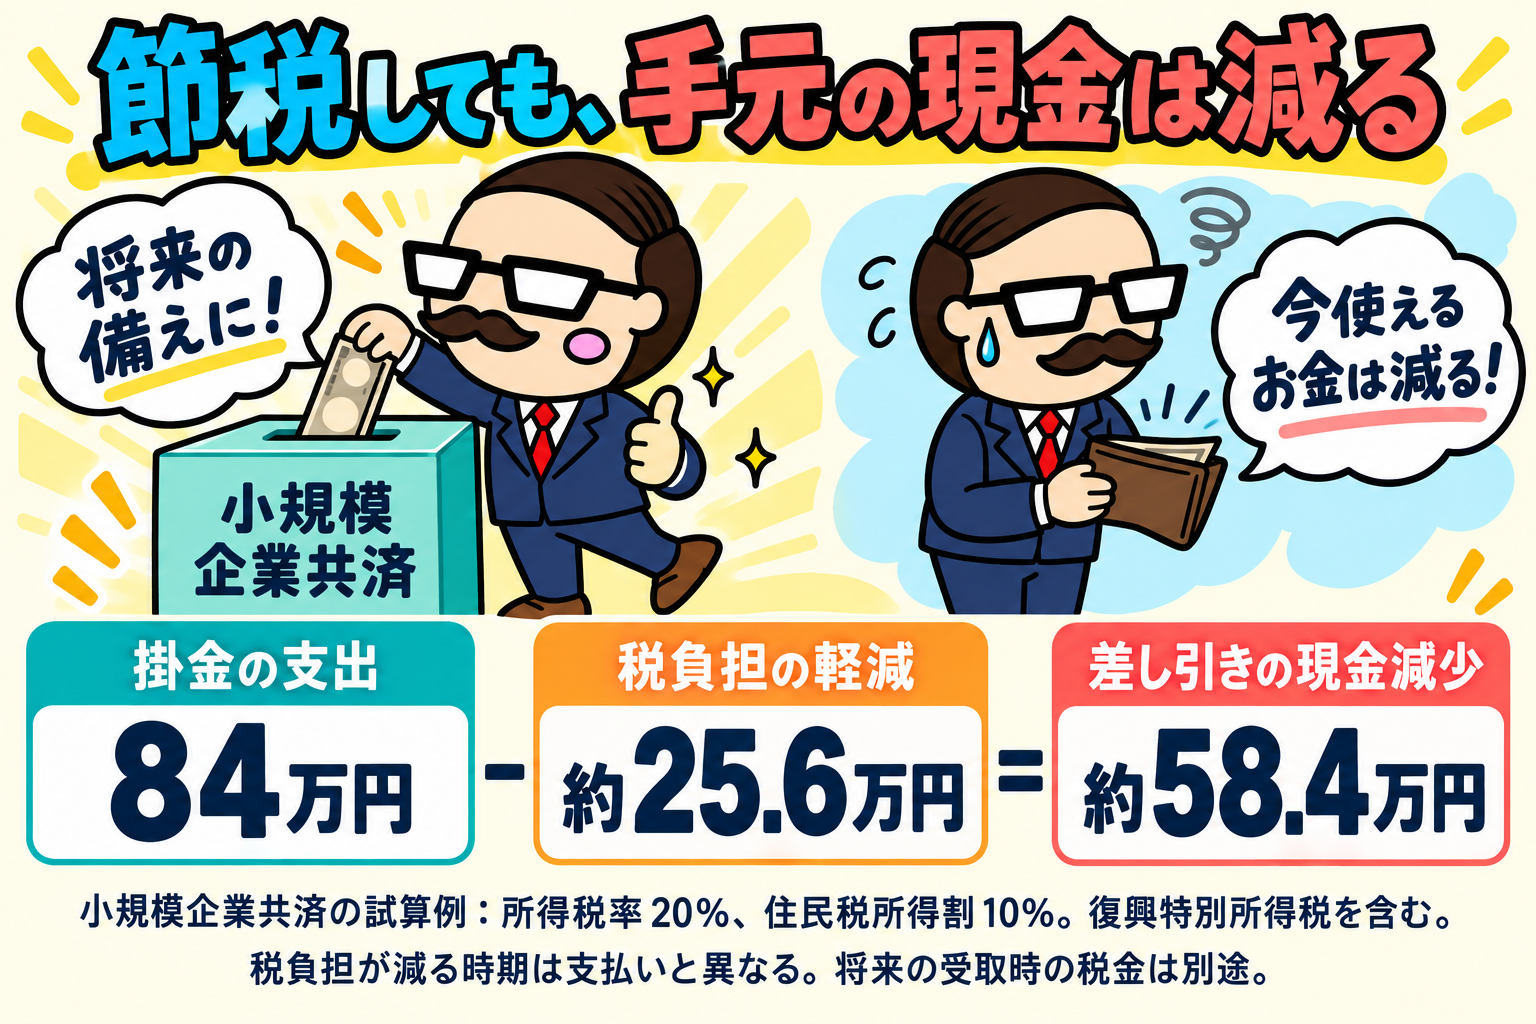
たとえば、ほかの条件を固定し、控除前後とも所得税率20%の範囲に収まる人が、年間84万円を小規模企業共済に払った場合。
所得税・復興特別所得税は約171,528円、住民税所得割を10%とすると84,000円、合計約255,528円の負担減になります。
それでも、84万円の支出との差額約584,472円は、今使える現金から減る計算です。
この試算は、掛金控除前の課税所得500万円が416万円になる例で、税額控除、ほかの所得の変化、申告時の端数処理等を除いています。
納税額が減る時期も支払時とはずれ、将来の共済金に対する課税は含めていません。
一方、経費になるセーフティ共済なら、同じ84万円で国保や事業税まで下がる。
所得から控除するより、所得そのものを下げる経費の方が断然良いのです。
税金と保険料の計算関係は、個人事業主の税金と保険料にまとめています。
小規模企業共済
小規模企業共済は、小さな事業の経営者が、自分の退職金を積み立てる制度です。
我々は退職金をもらえませんから、自分で積み立てて備える感じ。
個人事業主だけでなく、一定の共同経営者や法人役員も加入できる。
自分で運用商品を選ぶ必要がなく、廃業後の生活資金を用意できる点が、私には分かりやすい制度でした。
2019年掲載の写真で、現在の書式を示すものではありません。
加入時の従業員数は、商業・サービス業の多くで5人以下、建設業・製造業などでは20人以下が目安です。
宿泊業・娯楽業などには区分の違いがあるため、自分の業種で確認します。
掛金は月1,000〜70,000円、500円単位で増減でき、月7万円を12か月払うと84万円です(中小機構・小規模企業共済)。
掛金は全額が所得控除の対象で、前納期間が1年以内の掛金も、支払った年に控除できる扱いがあります。
ただし、年末に申し込むだけでその年の控除になるとは限らない。
実際の払込みと手続きの期限を確認してから動きます(中小機構・掛金の納付)。
受取事由で税金が変わる
| 個人事業主の主な受取事由 | 一括で受け取る場合の税区分 | |
|---|---|---|
| 共済金A | すべての個人事業を廃業 | 退職所得 |
| 共済金B | 65歳以上、掛金180か月以上の老齢給付 | 退職所得。事業を続けたまま請求できる |
| 準共済金 | 法人成りで加入資格を失う場合など | 原則として退職所得 |
| 任意解約 | 65歳未満で自分の都合により解約 | 一時所得 |
| 任意解約 | 65歳以上で自分の都合により解約 | 退職所得 |
| 死亡による共済金 | 契約者が死亡 | みなし相続財産として相続税の対象 |
契約時期や法人成りの方法によって例外があり、法人役員は退任理由によっても区分が変わります。
共済金を分割で受け取る場合は公的年金等の雑所得となり、分割を選べる年齢・金額等にも条件があります。
廃業時の一括受取と、65歳未満の任意解約を同じ税金で計算しないこと。
受取前には、自分の請求事由を中小機構の案内で確認します(中小機構・共済金と税法上の取扱い)。
小規模企業共済の肝は、利回りではありません。
払うときは掛金全額が所得控除、受け取るときは退職所得控除という、控除の2重取りができるってこと。
廃業したときも退職所得で受け取れるので、事業の保険としても使えます。
ただ、受取額がすべて非課税になるとは限らず、iDeCoや勤務先の退職金と受取時期が近いと、退職所得控除の調整が必要になる場合があります。
併用する人は、後述の「受取時の控除も重なる」を先に読んでおいてください。
任意解約と20年の条件
任意解約では、掛金納付月数が12か月未満だと解約手当金を受け取れません。
12か月以上では納付月数に応じて80〜120%の支給割合となり、240か月未満なら掛金合計を下回ります。
共済金A・Bの最低納付月数は6か月、準共済金は12か月なので、廃業時まで一律に「12か月未満は掛け捨て」と考えるのも誤りです。

掛金の区分ごとに納付月数を数える点を、現在の公式案内と照合しました。
たとえば中小機構の例では、月1万円を5年間、合計60万円払ったときの任意解約は48万円。
同じ掛金・期間でも、廃業による共済金Aの基本共済金は621,400円です。
受取事由が違えば、返ってくる額も税区分も変わります(中小機構・共済金等の額)。
20年間加入していれば必ず元本割れしない、というわけでもありません。
納付月数は500円ごとの掛金区分で数えるため、途中で増額した部分は、その増額時から数える。
減額した部分も納付月数が増えなくなるので、契約全体では20年を超えていても、任意解約で掛金合計を下回ることがあります。
とはいえ、20年という数字は、あくまで任意解約した場合の話。
廃業や死亡なら、20年未満でも共済金として戻るので、結局のところ、利益のあるうちは任意解約しないのが正解です。
毎年の節税額まで考えれば、20年という数字をそこまで気にする必要はないと思っています。
ただし、増額した分は増額時からの月数カウントになり、減額した分は運用されなくなる。
掛金は最初から無理のない金額に設定して、途中で増減させないのが、一番シンプルで損もしにくい使い方です。
法人化と事業資金
法人成りをしても、条件を満たせば掛金納付月数を引き継げます。
ただし、法人役員として払う掛金も、控除を受けるのは本人。
法人の経費にはできませんが、役員報酬に対する本人の所得税・住民税の控除として使えるため、役員だと節税の余地がないわけではありません(中小機構・加入資格と通算、国税庁・掛金控除)。
共済には契約者貸付もあり、資格と限度額の範囲内で事業資金を借りられる。
一般貸付の利率は現在年1.5%で、積立金を自由に引き出すのとは違います。
共済金の受給権は原則として差押えから保護されますが、国税等の滞納処分による差押えは例外です(中小機構・制度の特徴)。
ただ、法人の節税策としては微妙です。
個人事業主なら解約手当金を事業の赤字に充てられますが、法人代表者の小規模企業共済はあくまで個人の所得控除。
法人なら、役員社宅、社用車、出張旅費規程を先に使った方が、個人の可処分所得は増えるわけで。
それぞれ実態と税務上の条件は必要ですが、私はそちらを優先しています。
まぁ、法人の解散まで考えているなら話は別ですけど。
法人での加入を考えたときの話は、小規模企業共済に加入して気づいた注意点に残しています。
経営セーフティ共済
経営セーフティ共済は、正式には中小企業倒産防止共済といい、取引先の倒産による連鎖倒産を防ぐための制度です。
本来は、売掛金などが回収できなくなったときの借入れに備えるもので、自分の売上が落ちただけで掛金の10倍を借りられる制度ではありません。
ただ、私にとって魅力なのは借入れではなく、掛金が全額経費になるという部分。
全額損金で、そのまま貯金できるイメージです。
2019年掲載の写真です。
掛金は経費、受取は収入
掛金は月5,000〜200,000円、5,000円単位で、積立上限は800万円です。
月20万円を12か月払うと240万円になり、個人事業主は事業所得の必要経費、法人は損金に算入できます。
個人の不動産所得などの必要経費にする制度ではなく、申告時には所定の明細書等の添付も必要です(中小機構・掛金の税法上の扱い)。
経費として事業所得が下がれば、所得税・住民税のほか、国保や個人事業税の計算にも影響する場合があります。
この点は小規模企業共済の所得控除と違いますが、解約手当金を受け取ると、個人事業主は事業所得の収入に戻ります。
積立と解約を通して見ると、課税を先へ送る性質の強い制度です。
赤字や必要な大きな支出がある年に解約すれば、その収入と相殺できる。
反対に、何も考えずに利益の多い年に800万円を受け取れば、利益が増えるだけで、その年に払う税金が大変なことになります。
受取額を相殺するために不要な買い物をしては、手元のお金がまた減るだけ。
税金の支払いを先延ばしにしただけで終わらないように、解約するタイミングは考えておく。
私の場合、満額まで積んだら解約手当金は受け取らず、事業が傾くまでは放置でいいと思っています。
40か月と前納の違い
| 任意解約の支給割合 | 読み違えやすい条件 | |
|---|---|---|
| 1〜11か月 | 0% | 12か月分を前払いしていても、未経過の月は数えない |
| 12〜23か月 | 80% | 「40か月未満でも最低75%」という一律の保証ではない |
| 24〜29か月 | 85% | 納付月数に応じて段階的に上がる |
| 30〜35か月 | 90% | 同上 |
| 36〜39か月 | 95% | 同上 |
| 40か月以上 | 100% | 貸付による掛金の減少等がある場合は、その残額を基に算定 |

任意解約・みなし解約・機構解約の区分と数値は、現在の公式表でも確認できます。
前納は、将来の月の掛金を先に払う方法です。
800万円を払い込んだ日と、掛金納付月数が40か月に達する日は同じとは限りません。
まだその月が来ていない前納分は、解約手当金の納付月数に含まれず、解約時には過払い金として返金されます(中小機構・解約手当金の算定)。
前納期間が1年以内なら、支出した年の必要経費等に算入できる扱いがあります。
年末に利益が読めてから12か月分を前納できるので、年末の節税策としては有効。
ただし、その税務処理と、解約時の支給割合を決める月数は別の話です。
前納減額金もありますが、年末にまとまったお金を出す前に、翌年の支払いまで確保できているかを確認します(中小機構・掛金の前納、掛金の税務と前納減額金)。
それでも、40か月=3年4か月で全額保証というのは、小規模企業共済の20年に比べれば、そこまで遠い未来ではない。
経費で浮いた税金まで考慮すれば、損する可能性は低いわけで、私は断然有りだと思っています。
再加入後の2年間
解約後の再加入は可能ですが、税務上の条件が変わりました。
2024年10月1日以降に解約して再加入する場合、解約日から2年を経過する日までに支出する掛金は、必要経費・損金に算入できません。
再加入から2年ではなく、解約日を起点にする点も押さえておきたいところです(中小機構・再加入時の取扱い)。
以前この記事では「一旦解約しても、再度加入できる」をメリットに挙げていましたが、この条件は消えたと考えた方がいい。
「満額になったら解約し、同じ年に入り直してまた全額経費にする」という繰り返し方は、もう使えません。
解約手当金の収入と、再加入後に経費にならない掛金を並べて試算する必要があります。
だからこそ、満額まで積んだら解約せず放置、という先ほどの結論になるわけです。
加入・減額・借入れの条件
加入には、継続して1年以上事業を行い、業種ごとの資本金または従業員数等の基準を満たすことが必要です。
1企業につき1契約で、複数の法人を経営する場合も、各法人がそれぞれ要件を満たす必要があります(中小機構・複数の会社での加入)。
私が個人事業から法人化して申し込んだときは、個人事業の期間と通算して加入できました。
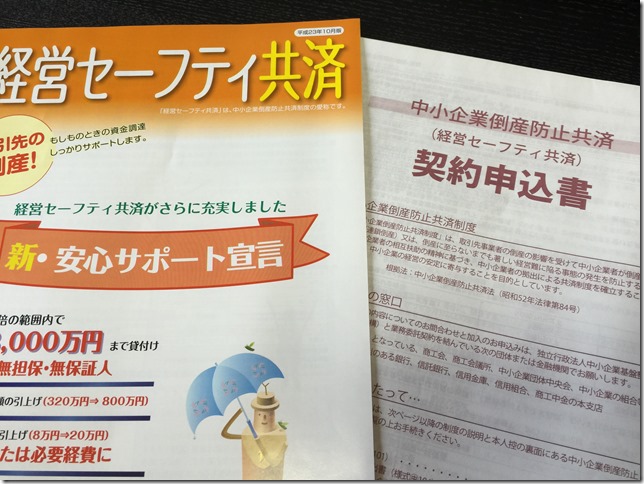
申込み当時の記録です。
現在の加入資格は中小機構の案内で確認できます。
私の手続きの記録は、経営セーフティ共済の申込方法と注意点を参照してください。
過去の手続き記事を読む際も、再加入の税務は本稿で示した現行条件を確認します。
すでに個人事業で契約している場合は、法人成りに伴って契約を法人へ承継する手続きもあります。
新たに申し込む場合とは提出書類や条件が異なるため、法人化の前に確認しておきます(中小機構・法人成りによる承継)。
掛金の減額は、事業規模の縮小、経営悪化・病気・急な支出等で継続が著しく難しい場合などに申し出ます。
共済金の貸付残高と掛金総額の10倍の合計が8,000万円に達した場合も対象です。
掛金総額が掛金月額の40倍に達すれば掛止めでき、800万円に達すれば払込みは停止するため、満額になったからすぐ解約する必要はありません(中小機構・掛金の減額、制度概要)。
取引先の倒産に伴う共済金貸付は、回収困難な売掛金等と、掛金総額の10倍のうち少ない額が上限で、最高8,000万円です。
加入後6か月以上が経過し、6か月分以上を納付していることなどの条件があり、倒産日から6か月以内の請求が必要です。
取引や被害額の審査もあるため、納税用の現金と同じように、すぐ使えるお金として数えない方がよいと思います(中小機構・共済金の借入れ)。
借入れは無担保・無保証人ですが、貸付額の10分の1に相当する掛金の権利がなくなります。
たとえば1,000万円を借りると、掛金は100万円減る計算。
無利息といっても10%持っていかれると考えると、あんまりお得でもない気がします。
取引先が倒産していないときの一時貸付は別制度で、解約手当金の範囲内で借りる仕組みなので、こちらも返済を含めて検討します(中小機構・貸付の条件)。
iDeCo
iDeCoは、自分で掛金を出し、投資信託や定期預金などを選んで運用する私的年金。
掛金は全額が所得控除となり、運用益にも税制上の優遇があるので、老後に備えまくりたい人には向いています。
ただし、事業が苦しくなったときに取り崩すお金には使えません。
私がiDeCoを後回しにしている理由は、この1点に尽きます。
上限は時期と加入区分で違う
現在、国民年金の第1号被保険者は、iDeCoと国民年金基金等を合わせて月6.8万円が上限です。
iDeCoと国民年金基金は併用できますが、それぞれに6.8万円ずつ払えるわけではありません。
iDeCoの掛金は月5,000円以上、1,000円単位なので、基金の掛金や付加保険料を差し引いた残りの枠で設定します(iDeCo公式・加入資格と掛金、国民年金基金・掛金の取扱い)。
| 現在〜2026年11月分 | 2026年12月分からの予定 | |
|---|---|---|
| 第1号加入者のiDeCo・基金の共通上限 | 月68,000円 | 月75,000円 |
| 付加保険料400円と併用するiDeCoの上限 | 月67,000円 | 月74,000円 |
| iDeCoの該当月分の引落し | 原則翌月26日 | 新上限の初回は2027年1月26日 |
月6.8万円を12か月拠出する年の掛金は81.6万円ですが、改正後の月7.5万円を2026年の12か月すべてに当てはめることはできません。
上限引上げと加入可能年齢の拡大は、2026年12月1日施行予定です。
掛金変更が必要な人は、申込先の金融機関が案内する受付期限も確認してください(厚生労働省・2025年改正の施行予定、iDeCo公式・上限引上げと引落月の案内)。
現在の自営業者は、原則20歳以上60歳未満の第1号被保険者、または60歳以上65歳未満の国民年金任意加入者などが対象です。
国民年金保険料の免除を受けている場合など、加入できない条件もあります。
改正後は一定の60歳以上70歳未満の人にも加入・継続拠出が認められますが、老齢基礎年金やiDeCoの老齢給付金の受給状況等の条件があり、誰でも70歳まで加入できるという意味ではありません。
原則60歳まで引き出せない
iDeCoは、掛金を止めても、積み立てたお金を自由に引き出せません。
60歳から受け取るには、60歳までの通算加入者等期間が10年以上必要で、短い場合は受取可能な年齢が後ろへずれます。
60歳以上で初めて加入する人は、加入から5年を経過してから受給でき、受取開始は75歳までの間で選びます(iDeCo公式・受給開始年齢)。
掛金額の変更は原則として年1回ですが、拠出を止めて運用だけを続けることはできます。
ただ、途中で掛金を0円にしても、すでに運用した分は60歳まで引き出せないし、その間も口座管理の費用は残る。
結局のところ、引退を出口に考えている人でないと意味がない制度で、若いうちに入ると何十年も現金を塩漬けにすることになります。
弱小個人事業主は、翌年も生きていけるか分からない商売。
売上が落ちたときに必要な現金を、先に別で確保しておくべき理由です。
一定の障害状態になった場合の障害給付金や、死亡時の遺族への一時金もあるので、生命保険代わりに考える手はある。
ただし、受取額の基になるのは年金資産なので、必要な保障額を約束する生命保険と同じではありません。
脱退一時金も、加入資格や資産額、拠出期間、請求期限などの限られた条件を満たす場合に限られ、専業主婦・主夫になっただけで解約できるわけではありません(iDeCo公式・給付の手続き)。
運用リスクと手数料
iDeCoで何を買うかによって、値動きも費用も変わります。
株式等の投資信託には元本割れがあり、定期預金を選んでも手数料によって資産が目減りする場合がある。
株式に投資すれば必ず物価上昇に勝てる、という保証もありません。
金融機関が破綻したときの資産保全の仕組みと、運用商品が値下がりするリスクは分けて考えます。
自分で選べる商品は、その金融機関がiDeCo向けに用意した範囲に限られる。
税制の優遇だけでなく、商品の内容と費用まで確認して選ぶ必要があります(iDeCo公式・運用の仕組み)。
運用益非課税のメリットも、運用損を埋めてくれるものではありません。
また、給付を受ける権利は原則として差押えから保護されますが、老齢給付金や死亡一時金への国税等の滞納処分は例外です(確定拠出年金法・第32条、第73条)。
たとえば、運営管理手数料が無料のSBI証券でも、iDeCo全体の手数料がゼロになるわけではありません。
毎月拠出する加入者の口座管理手数料は、現在171円、2027年1月26日引落分から186円になります。
| 2026年12月引落分まで | 2027年1月26日引落分から | |
|---|---|---|
| 国民年金基金連合会 | 収納1回105円 | 月120円 |
| 事務委託先金融機関 | 月66円 | 月66円 |
| SBI証券の運営管理手数料 | 0円 | 0円 |
| 毎月拠出する場合の合計 | 月171円 | 月186円 |
加入時等には2,829円がかかり、投資信託の信託報酬は商品ごとに別途発生します。
拠出を止めて運用指図者になった場合も、SBI証券の例では月66円が必要です。
年単位拠出では、改正後の連合会手数料は拠出対象の月数に応じるため、まとめて払えば120円1回分で済む、という計算にはなりません(SBI証券・iDeCoの手数料)。
月5,000円を拠出する人なら、月171円は掛金の3.42%、月186円は3.72%に相当します。
これは運用資産全体にかかる年率ではなく、毎月入れるお金に対する固定費の割合。
多くの証券会社が「運営管理手数料0円」を謳っていますが、口座管理手数料は別に取られるので気を付けて。
少額運用だと手数料の割合が増えて利益も出づらくなるわけで、少額ならノーロードの投資信託をNISAで買う方がマシだと思います。
所得控除で減る税金と、この固定費を合わせて見てから決めるべきです。
受取時の控除も重なる
iDeCoを一時金で受け取ると退職所得、年金形式で受け取ると公的年金等の雑所得になります。
小規模企業共済と併用すれば、掛金を払うときはそれぞれ所得控除を受けられますが、受取時の控除を常に別枠で満額使えるとは限りません。
| 受取の順番 | 退職所得控除で確認する主な期間 |
|---|---|
| iDeCo一時金を先に受け取り、その後に退職金・共済金を受け取る | 2026年1月1日以後に受け取ったiDeCo一時金は、前年以前9年内の受取と重複期間を確認 |
| 退職金・共済金を先に受け取り、その後にiDeCo一時金を受け取る | 前年以前19年内の退職金等と重複期間を確認 |
| 同じ年に受け取る | その年の退職手当等を合わせた計算と期間の調整が必要 |
いずれも、加入・勤続期間の重なりや、先に受け取った金額などによって計算が変わります。
単に受取年を分けただけで調整がなくなるとは限らない。
受取の順番を決める前に、共済・iDeCo・勤務先の退職金の加入期間と予定額をそろえて確認したいところです(国税庁・退職所得控除の重複調整)。
国民年金基金
国民年金基金は、自営業者などが国民年金に上乗せする年金です。
iDeCoとの大きな違いは、加入時の条件に基づいて将来受け取る年金額を決めること。
自分で運用商品を選ぶ手間をかけず、終身年金を増やしたい人に向いています。
受け取る年金は公的年金等控除の対象です(国民年金基金・支払時と受取時の税制)。
掛金は全額が社会保険料控除の対象で、iDeCoとは合算で現在月6.8万円が上限です。
2026年12月分からは、前述のとおり共通上限が月7.5万円へ引き上げられる予定です。
付加年金とは併用できません(国民年金基金・重要事項、厚生労働省・上限改正)。
両方に入っても控除枠が2倍になるわけではないので、どちらかというとiDeCoに枠を使った方が良いと思います。
受取額と保証期間を選ぶ
1口目は、65歳から受け取る終身年金のA型またはB型を選びます。
A型には保証期間があり、B型にはない。
2口目以降には終身年金に加えて、受取期間が決まった確定年金もあり、その一部は60歳から受け取れます。
保証期間のある型では、年金を受け取る前や保証期間中に亡くなった場合に、条件に応じた遺族一時金があります。
したがって、80歳未満で亡くなると全員が元本割れする、とは言えません。
加入年齢、給付の型、口数、受取期間、遺族一時金まで合わせて比べる必要があります(国民年金基金・給付の種類)。
一方、自分の都合で任意に中途解約することはできない。
会社員になって加入資格を失っても、それまでの掛金は原則として将来の年金になり、その場で一括返金されるわけではありません。
iDeCoのような障害給付金や、自由に選べる老齢一時金の制度とも異なります(国民年金基金・脱退と受取の扱い)。
固定額を選ぶときの注意点
基金の年金額は、国民年金本体のように物価等に応じて毎年改定される仕組みではありません。
受取額の見通しを立てやすい反面、物価が上がると、その金額で買えるものは減る。
老後まで引き出せず、老後も分割支給で、インフレも考慮されていない。
終身年金と確定年金を組み合わせる仕組みで、1口の金額も加入時期で違うので、調べれば調べるほど分かりづらい。
よくある保険商品みたいな感じで、私は選びません。
公表された令和6年度決算の算定基礎では、2014年4月以降加入分の予定利率は1.5%です。
それ以前には、型と加入時期によって6.5%などの区分もありました。
最初は最大6.5%あった予定利率が1.5%まで下がっているわけで、今から入る人ほど条件が悪い。
ただし、この予定利率は掛金と給付を設計するための前提で、払った掛金が預金のように毎年その率で増えて、いつでも戻るという意味ではありません(国民年金基金連合会・令和6年度決算)。
基金が解散した場合、残余財産の分配額が、それまで払った掛金を下回る場合があることも公式に説明されています。
以前この記事では「破綻しているとも言われている」と書きましたが、それは言い過ぎで、制度上のリスクの説明であって、現在すでに破綻しているという意味ではありません。
とはいえ、解散時の元本割れを公式に説明している制度に、老後まで引き出せないお金を固定額で入れる気には、私はなれない。
終身年金を増やす価値と、途中で使えないこと、物価変動への弱さを比較して選ぶ制度です(国民年金基金・解散時の扱い)。
付加年金
自営業で国民年金を払っているなら、付加年金は申し込まない理由がない。
月400円の付加保険料を払うと、将来の年金に「200円×納付月数」が毎年上乗せされます。
年間では4,800円で、保険料は全額が社会保険料控除の対象。
毎年200円×納付月数がもらえるって、凄い利率です。
| 内容 | 40年間、毎月払った場合の計算 |
|---|---|
| 払う付加保険料 | 400円×12か月×40年=192,000円 |
| 増える年金の年額 | 200円×480か月=96,000円 |
| 2年間の受取合計 | 96,000円×2年=192,000円 |
通常どおり65歳から受け取る前提では、2年分の受取額で、払った付加保険料と同額になります。
2年で元が取れるとは、こういう理由。
これは前納割引、税金、繰上げ・繰下げを考慮しない単純比較です。
早く申し込むほど積み上がる年金額は増えるので、なるべく若いうちに申込みを。
納付期間が長くても、この回収年数が2年より短くなるわけではありません(日本年金機構・付加保険料)。
対象は国民年金の第1号被保険者や65歳未満の任意加入者で、国民年金基金の加入者は利用できません。
保険料免除中なども原則対象外ですが、産前産後免除には例外があります。
iDeCoとは併用でき、月400円を上限から差し引いたうえで1,000円単位にするため、現在のiDeCo上限は月67,000円です。
申込みは市区町村や年金事務所で行い、申出月から納付できます。
希望すれば納付をやめる手続きもでき、前納には割引がある。
敢えてデメリットを挙げるとすれば、給付額が固定なので、物価上昇による実質的な目減りがあること。
それでも月400円なら、私は気にしません。
私は国民年金をクレジットカードで前納した後に申し込んだため、当初は付加保険料だけを納付書で払う形になりました。
翌年度からは、付加保険料も含めてカードで納付する形です。
そのときの変更手続きは、国民年金をクレジットカード払いにした記録にまとめています。

当時は、前納済みの国民年金保険料と分けて払いました。
国民年金保険料の追納
学生納付特例や納付猶予などの期間がある人は、利益が出ているタイミングでまとめて払った方が良いです。
承認を受けて免除・猶予された期間の保険料は、追納が承認された月の前10年以内であれば、後から納められます。
単に払っていなかった未納分を通常の方法で納められるのは、納付期限から2年以内で、追納とは別の制度です(日本年金機構・未納分の納付期限)。
追納によって将来の老齢基礎年金を増やせて、払った年の社会保険料控除も受けられます。
ただし、免除等を受けた期間の翌年度から数えて3年度目以降は加算額が付きます。
所得が増える年を待ち続けると追納期限を失うこともあるので、税率より先に、対象月と期限を確認します(日本年金機構・追納制度)。
私は学生の頃に学生納付特例を利用し、起業して数年は納付猶予を受けていました。
納付猶予した頃は、払うときのことなんて考えていませんでしたが、その後、妻の分と合わせて合計10年分くらいをまとめて払った。
さすがに凄い金額でしたけど、本来払うべきものですからね。

夫婦分をまとめて払った当時の記録です。
追納は、対象期間を確認して申込書を提出し、届いた納付書で支払います。
現在は金融機関・コンビニ・Pay-easy・対応するスマートフォンアプリ等を利用できますが、口座振替やクレジットカードでの追納はできません。
控除は支払った年分で申告し、控除証明書や領収証書を確認します(日本年金機構・追納の手続きと納付方法、国税庁・社会保険料控除)。
年金制度の問題点ばかり取り上げられますが、国民年金って、実は率の良い保険商品だと思っています。
死ぬまでもらえる終身年金なので、長生きするほど得だし、若くして障害や病気になった場合には障害年金、亡くなれば遺族年金もある。
民間の保険会社の商品では、まずあり得ない条件です。
年金額は賃金・物価等を踏まえて改定されますが、マクロ経済スライドによる調整もあり、物価上昇を常にそのまま補う保証ではありません。
早死にすれば損ですし、誰でも必ず払った額以上に得をするとは言えないので、年金記録と不足する期間を見て判断する制度です(厚生労働省・公的年金の給付と改定)。
ふるさと納税
テレビや雑誌で一番よく紹介されている、手軽な節税方法がふるさと納税。
自治体へ寄附し、上限内なら年間の寄附総額から2,000円を差し引いた額について、所得税・住民税の控除を受ける制度です。
タダで税金を納めるよりは、2,000円払って特産品をもらえた方が良いので、やらないよりはやった方が良いのは間違いない。
ただ、寄附の時点では先に現金を払うし、誰でも2,000円の負担で済むわけではなく、所得やほかの控除に応じた上限の確認が必要です。
よく出てくる「住民税の20%」は、住民税の特例控除額の上限です。
寄附できる金額そのものを、住民税の2割と計算する数字ではありません。
また、確定申告をする人はワンストップ特例が無効になるため、申請済みの分も含めて、すべての寄附を確定申告に入れます(国税庁・ふるさと納税)。
個人事業主の場合、年末まで売上や経費が確定しないのが悩ましいところ。
小規模企業共済やiDeCo、医療費控除を増やせば、ふるさと納税の上限にも影響します。
限界ギリギリまで寄附するのは不可能に近く、個人事業主の節税という感じでもない。
給与収入だけを入力する早見表ではなく、事業所得と予定する控除を反映して、余裕を持った寄附額にする方が使いやすい。
所得が読める給与所得者のサラリーマンこそ、ふるさと納税をやった方が良い。
私も法人化して給料を受け取るようになってから、ふるさと納税を使うようになりました。
とはいえ、騒ぐほど得でもないと思っていて、そのときに感じた使いにくさは、ふるさと納税の仕組みとデメリットにも書いています。
日頃から利益が分かっていると、年末の寄附額も決めやすい。
現在の返礼品や寄附額を示すものではありません。
申込先は、私は楽天ふるさと納税 を使ってきました。
以前この記事では「楽天が圧倒的に還元率が高い」と書いていましたが、2025年10月1日から、寄附に対する楽天ポイント付与や、買い回り等の対象になるポイント付与は終了しています。
カード決済に伴う通常ポイントはカード会社の条件によるため、以前の還元率を前提に寄附先を選べません(楽天ふるさと納税・現在のポイント条件)。
今は、どこで申し込んでもポイントの差はほぼ無いので、使い慣れたサイトで返礼品で選べば良いと思います。
生命保険料控除
生命保険料控除は、すでに入っている保険の控除漏れを防ぐために確認するもの。
個人事業主の節税として考えると、生命保険は得策ではありません。
全額控除にもならないし、そもそも保険という商品は、率の悪いギャンブルですからね。
節税を目的に新しく保険を買うのではなく、まず必要な保障かどうかで判断する。
2012年1月1日以後の新契約には、一般生命保険料、介護医療保険料、個人年金保険料の3区分があります。
一般生命保険料は生存・死亡への保障、介護医療保険料は入院・通院等、個人年金保険料は税制上の要件を満たす個人年金が対象です。
控除証明書に記載された区分と金額で確認します。
| 所得税の控除上限 | 住民税の控除上限 | |
|---|---|---|
| 一般生命保険料・新契約 | 通常4万円。2026・2027年分は23歳未満の扶養親族がいる場合6万円 | 2.8万円 |
| 介護医療保険料・新契約 | 4万円 | 2.8万円 |
| 個人年金保険料・新契約 | 4万円 | 2.8万円 |
| 3区分の合計 | 12万円 | 7万円 |
通常の新契約では、1区分の年間支払保険料8万円で所得税の控除4万円、5.6万円で住民税の控除2.8万円に達します(古河市・住民税の生命保険料控除)。
2026・2027年分の一般生命保険料の拡充対象なら、年間12万円で所得税の控除6万円に達しますが、3区分合計の上限12万円は変わりません。
2011年以前の旧契約や新旧両方の契約がある場合は計算が異なるため、上表へそのまま当てはめないでください(国税庁・令和8年度の保険と税、生命保険文化センター・新旧制度の控除)。
貯蓄性がある保険が、すべて控除対象外になるわけでもありません。
保険期間が5年未満の一定の契約など、対象外の条件があります。
控除額の大きさだけで保険を選ぶより、保障内容、支払総額、解約時に戻る額まで見て判断します。
医療費控除
所得が高くなるほど得をするのが医療費控除。
自分や生計を一にする家族のために支払った医療費が、一定額を超えたときの所得控除です。
病気にならなきゃ関係ないと思っていましたが、意外と使える事例があるのです。
税法上の扶養に入っている家族だけに限りませんが、実際にその医療費を負担した人が申告します。
保険金や高額療養費などによる補填も、忘れずに差し引きます。
控除額と減税額は違う
計算は、対象となる年間の医療費から、その医療費を補填する保険金等を引き、さらに10万円を引くのが基本です。
総所得金額等が200万円未満なら、10万円の代わりに総所得金額等の5%を差し引きます。
控除額は0円未満にはならず、最高200万円です(国税庁・医療費控除の計算)。
総所得金額等は、給与所得だけを指す言葉ではありません。
個人事業主なら事業所得なども含むため、年収や売上の5%と置き換えないようにします。
補填額は給付対象の医療費を限度として引き、余った保険金を別の医療費から差し引く必要はありません。
医療費100万円、補填なし、総所得金額等200万円以上なら、控除額は90万円です。
この90万円は、税額から直接返ってくる金額ではなく、税率を掛ける前の所得から差し引く金額です。
次の例では、医療費控除前の課税所得500万円が410万円になり、控除の前後とも所得税率20%の範囲に収まると仮定します。
| 計算 | 負担が減る額の目安 | |
|---|---|---|
| 所得税 | 90万円×20% | 180,000円 |
| 復興特別所得税 | 180,000円×2.1% | 3,780円 |
| 翌年度の住民税所得割 | 90万円×10% | 90,000円 |
| 合計 | 上記の合計 | 約273,780円 |
これはほかの条件を固定し、税額控除や端数処理等を除いた試算です。
所得税の還付額は源泉徴収や予定納税などの納付状況でも変わり、住民税は通常、翌年度の税額に反映されます。
控除によって所得税率の境目をまたぐ場合は、控除額のすべてに控除前の税率を掛けても正しく計算できません(国税庁・所得税の税率)。
歯科治療と支払いの年
代表的なのが歯医者で、高額な治療をするなら所得が多い年にした方が良い。
保険がきかない歯科治療でも、治療目的で、一般的な水準を著しく超えない費用なら対象となる場合があります。
金やポーセレンを使う治療、必要な歯列矯正などが例です。
美容だけを目的とする矯正等は対象外で、子どもの矯正も、年齢や目的から治療の必要性を判断します(国税庁・歯の治療費)。
矯正やインプラントは高額なので、税務署から指摘される可能性も高い。
治療内容と支払いを説明できる資料、できれば診断書はもらっておきます。
医療費控除は1月1日から12月31日に実際に支払った分で計算しますが、歯科ローンでは信販会社が立替払いした年の治療費となるため、毎年のローン返済額を医療費として分割計上するわけではありません。
ローンの金利や手数料は対象外です。
以前この記事では「高額なら年を分けて払った方が良い」と書いていましたが、これは逆でした。
10万円の足切りが毎年かかるので、ほかの医療費や補填がなく、どちらの年も総所得金額等200万円以上なら、100万円を同じ年に払うと控除額は90万円。
50万円ずつ2年に分けると各年40万円、合計80万円で、控除の合計は減ります。
上限の200万円を超えない限り、まとめて1年に払う方が控除は増える。
各年の所得や控除上限によって結果は変わりますが、必要な治療の時期を税金だけで決めるものではありません。
申告時は医療費控除の明細書を作り、領収書等を保存する。
家族の分もまとめて申告できるので、日頃から記録しておくと楽です。
節税より先に資金を残す
利益が出ているうちに課税されない方法で貯金しておき、使えるお金をなるべく多く残しておく。
所得を減らして節税しつつ、未来へお金を残せるって話でした。
今無理して使うのであれば、考える時間を作り、間違いない方法で、使えるときに使う。
税金の繰り延べだって良いと思います。
きっと未来の自分は、今の自分よりも税金に詳しいハズだし、未来で多くの税金を払うことになってしまっても、それはそれで幸せなこと。
利益を出し続けている証拠だからね。
というわけで、私の順番は、経費になる経営セーフティ共済と、いつでも任意解約できる小規模企業共済が最優先。
セーフティ共済は再加入の制限ができたので、満額まで積んだら解約せずに置いておく。
iDeCoと国民年金基金は老後まで引き出せないし、小規模企業共済とも役割が被るので、小規模企業共済に満額(月7万円)入れてから検討する方向で。
そのうえで基金よりiDeCo、月400円の付加年金は迷わず申し込む。
ただ、いずれも理解してやらないと、何十年もお金が塩漬けになるだけ。
弱小個人事業主は、翌年も生きていけるか分からない商売なので、あんまり先まで考えることのリスクもある。
私だったら、老後の備えより先に、なるべく事業に投資して経費計上します。
経費で所得が減れば、税金だけでなく国民健康保険料も安くなりますから。
途中で使う可能性のある投資資金なら、NISAの方が向いています。
NISAは投資元本の所得控除はなく、運用益を非課税にする制度で、保有商品を売却できる。
ただし、売りたいときに値下がりしている可能性があるため、納税資金や直近の運転資金を置く預金の代わりには考えません(金融庁・NISAの仕組み)。
ここ数年のAIやITの進化も想像以上だし、10年商売が続くことも非常に稀ですからね。
独立して働く中で感じたことは、個人事業主のデメリットにも書いています。
老後のことより、近い未来。
利益を上げ続けるために準備しておく。
調子の良いときほど、勘違いしがちですから。
P.S.
節税を考えるためには、日頃から利益の把握も欠かせないわけで、クラウド会計の活用も避けられないと思っています。
個人事業主なら、私はマネーフォワードを選ぶかなと。
クラウド会計ソフトの比較も、機能と作業の相性を確認する材料にどうぞ。
※制度・税制は2026年9月5日時点の確認内容です。
投資は自己責任で行い、商品ごとのリスクと費用をご確認ください。
最新の適用条件は国税庁や各制度の公式サイトを参照し、個別の税務処理や受取時期は税理士等へご相談ください。

コメント
コメント一覧 (2件)
こちら大変参考になりました。
各制度でこの記事に書かれていないところを調べてみたのですが、もし私の理解が間違っていたら教えていただけると助かります。
・経営セーフティ共済
取引先が法的整理か不渡りになった場合は積立金の10倍まで(債権額を超えない範囲)を5年無利息(借入金額の10%引きが事実上の利息)で貸してもらえる制度の他に、
積立金の一定割合を運転資金として一年・低利(今年は0.9%とか)で貸してくれる「一時貸付金」の制度があるようです。
デメリットは最大800万円までしか積立できないこと。
・401k
法人成りすると企業型の選択肢が加わります。
管理手数料と初期経費が出るのでそれ単体では微妙ですけど、個人資産形成に401kを考える場合はメリットが出る可能性があるようです。
同じ給与額で同じ積立額なら所得税の控除と標準月額報酬下げでの保険料downが両取りできるとか。
特別法人税という発狂モノの税金が設定されているのが怖いですが、今の運用状況でこれが解除されることはない・・・はず
小規模共済・401kは国税以外の差し押さえ禁止なので、万が一自己破産しても守れる可能性が高いのもメリットでしょうか。
特に小規模共済は任意解約一括受取が可能なのに差し押さえ禁止というインチキ仕様のようで
経営セーフティは差押で持って行かれちゃいますが、その分一年前納即経費とかいう無茶ができるってことなんでしょうか
色々と足らない部分が有り恐縮です。
補足説明ありがとうございます!
自己破産まで考えてませんでしたが、
iDeCoと小規模企業共済は、差し押さえられないメリットも有るのですね。
合法的に財産隠し・・・できますね。
いずれにせよ、個人事業主の節税策では、
小規模起業共済とセーフティ共済がダントツな気がします。
やはり、いつでも引き出せるに敵うものは無いかなと。