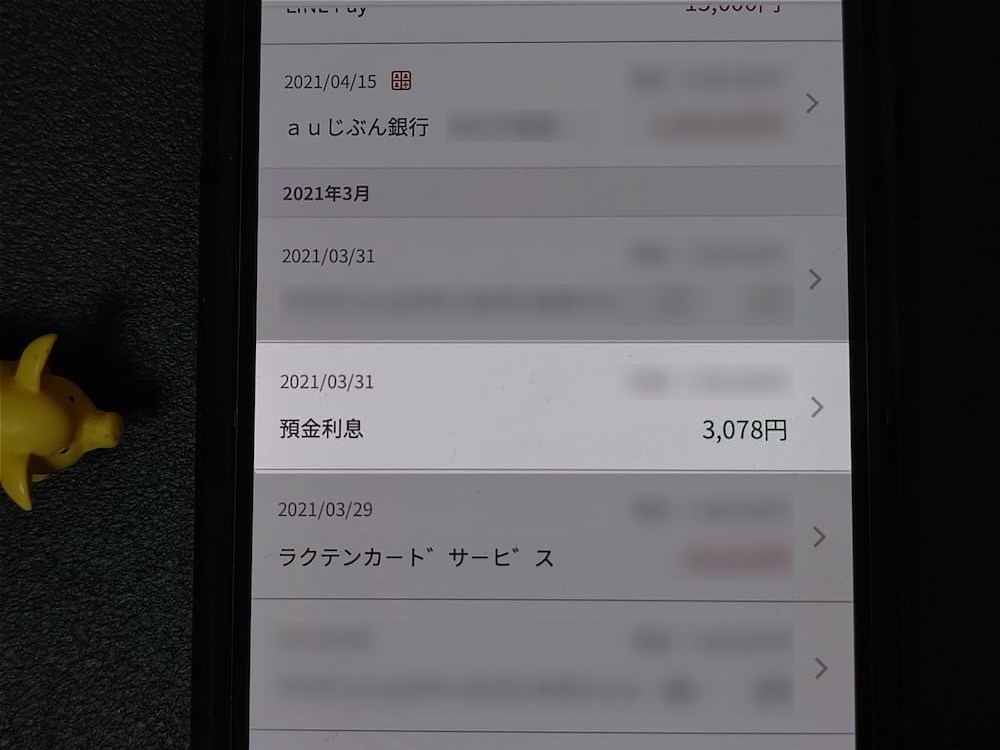
銀行口座の金利って、ちょっとしたお小遣いになる事に気付いた、今日この頃。
事業用口座は、預けている金額も多いわけで、
せっかく預けるんだから、金利の良い銀行に預けたい。
とはいえ、マイナス金利の時代。
普通預金口座の金利なんてたかが知れているし、
定期預金の金利も、恐ろしいほど下がってますからね。
使うべきはインターネット専門のネット銀行。
元々の金利も高く、ちょっと手を加えるだけで更に金利も倍増しますので。
この記事は2022年1月に書いたもので、金利は2026年9月12日時点の各行公式ページで更新しています。
マイナス金利は2024年3月に終わり、日銀の政策金利は2026年6月から1.0%に。
普通預金だけで年0.4%台が当たり前になったので、「倍増」の裏技は、上乗せ0.01〜0.2ポイントの話に縮みました。
当時の判断と数字は、そのまま残しておきます。
参考:メガバンク定期預金の金利
参考までに、メガバンクの定期預金金利。
大手都市銀行の普通預金の金利って、どこも大して変わりません。
マイナス金利で大幅に金利も下がっており、金利0.02% → 0.001%も当たり前でしたが、
日本銀行が2024年3月にマイナス金利政策を終了し、2025年3月に政策金利を0.5%に引き上げた影響で、
メガバンクの定期預金の金利は、2025年3月現在では0.275%となっています。
※政策金利0.5%への引き上げは、2025年1月24日の決定です。
その後、2025年12月19日に0.75%、2026年6月16日に1.0%へ(翌17日適用)。
2026年9月12日時点、三菱UFJ・三井住友・みずほ・ゆうちょの普通預金は年0.40%、1年定期は年0.50%です(300万円未満・以上とも同率)。
三大メガバンクの定期預金の金利
| 銀行名 | 300万円未満 | 300万円以上 |
|---|---|---|
| 三菱UFJ銀行 | ||
| 三井住友銀行 | ||
| みずほ銀行 | ||
| ゆうちょ銀行 |
定期預金って、期間を指定してお金を預けるわけで、
一定期間お金を預けるという条件で、高金利となる仕組み。
それでいて、1年間100万預けてもたったの数百円。
1年間お金を縛られるのに、子供のお小遣い程度の金額ももらえないのです。
※2026年9月時点の1年定期0.50%なら、100万円で年5,000円(税引前)。
0.001%の10円からは大きく変わりましたが、普通預金が0.40%なので、縛られる対価は年1,000円ほどです。
ちなみに、借りる場合の金利は非常に高いです。
消費者金融各社の上限金利は年18.0%です。
貸付額が10万円以上100万円未満の場合の上限金利なので、
100万を1年間借りたら18万円の利息。
借りると預けるとでは全然違うってこと。
ネット銀行の金利は簡単に倍増する
ネット専門の銀行口座の金利は、高く、簡単に高金利にもなります。
その金利は、大手金融機関の定期預金金利と同等です。
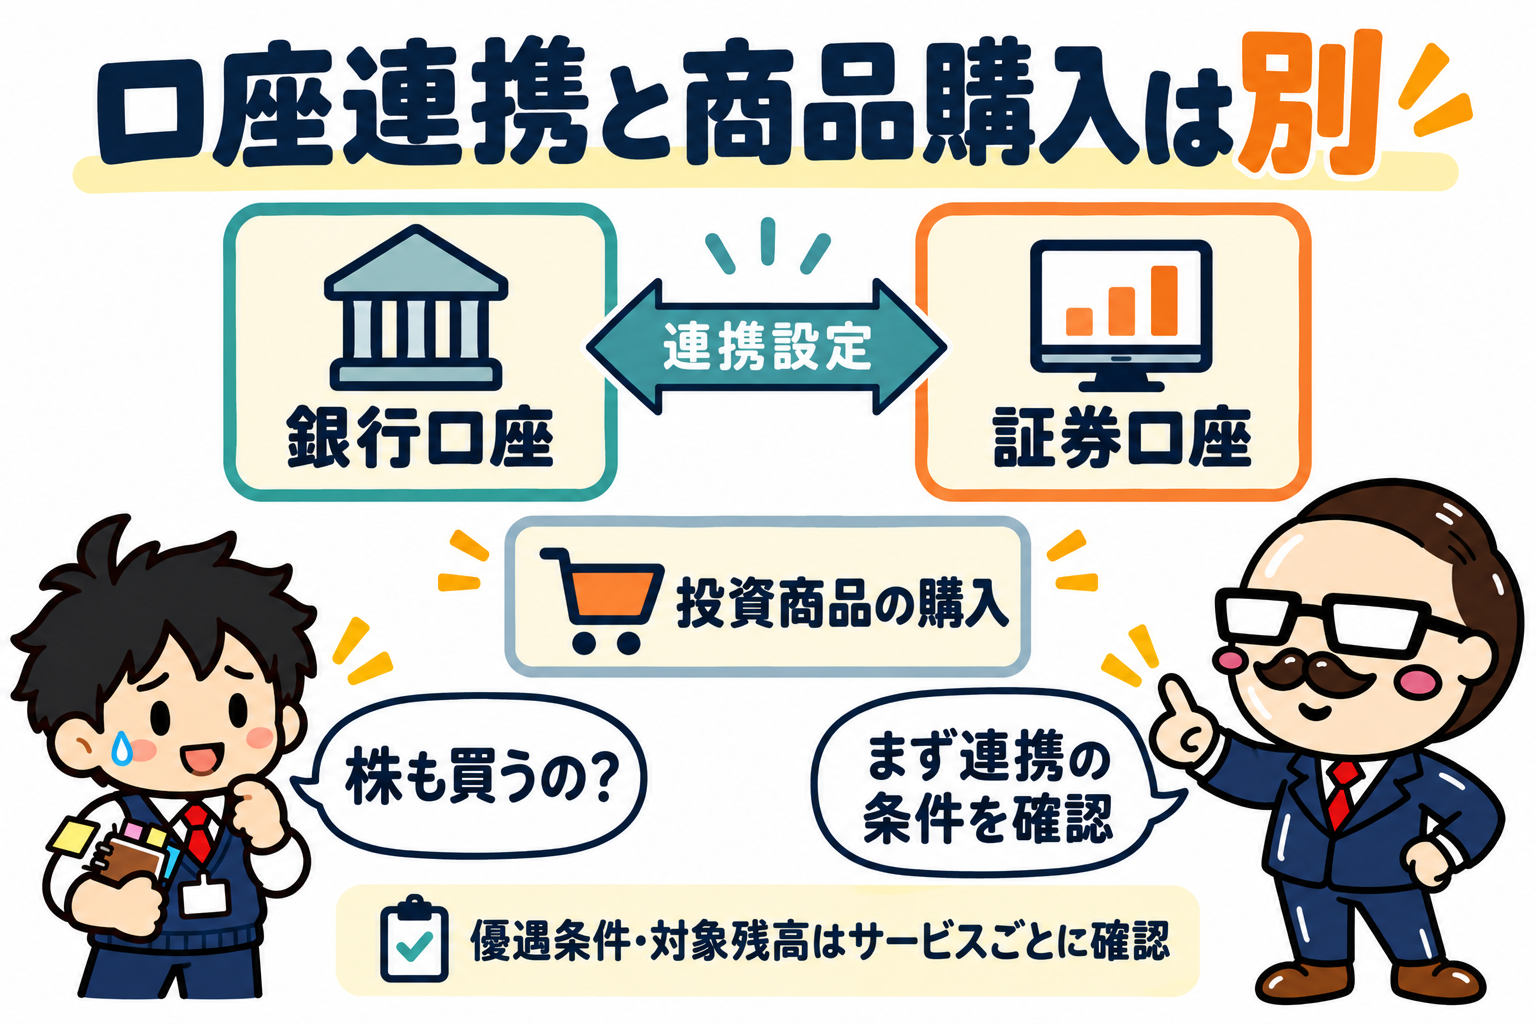
金利を倍増させる方法も簡単、証券口座と銀行口座を連携させるだけ。
証券取引しているなら、証券口座への入金もラクになるし、別に証券取引する必要は無いのです。
ネット銀行を高金利にする条件
| 普通預金 | 連携時の金利 | 条件 | |
|---|---|---|---|
| GMOあおぞらネット銀行 | 年0.40% | 年0.41% | 証券コネクト口座 (GMOクリック証券連携) |
| 楽天銀行 | 年0.40% | 年0.48% (残高1,000万円以下。超えた分は年0.42%) | マネーブリッジ (楽天証券連携) |
| auじぶん銀行 | 年0.41% | 最大年0.61% | まとめて金利優遇 (証券連携+0.10%、au PAYアプリ連携+0.05%、au PAYカード引落+0.05%、対象料金プラン+au PAYゴールドカードの引落+0.05%) |
| ドコモSMTBネット銀行 (旧住信SBIネット銀行) | 年0.40% | 年0.41% | SBIハイブリッド預金 (SBI証券連携) |
※更新前の表の値は、GMOあおぞら年0.11%・楽天年0.22%・auじぶん年0.21%・住信SBI年0.21%でした。
普通預金が0.001%だった頃は、連携で100倍以上になった計算。
今は普通預金が0.40%台で、連携の上乗せは0.01〜0.2ポイント。
「倍増」ではなく「少し増える」が現状です。
私は証券口座は「GMOクリック証券」をよく使うのですが、
「GMOあおぞらネット銀行」に預金するだけで「GMOクリック証券口座」に反映され、
「GMOクリック証券口座」でも証券コネクト口座へ振替するだけで、
「GMOあおぞらネット銀行」から即引き出せるようになる。
銀行口座⇔証券口座間のタイムラグも無くなるのです。
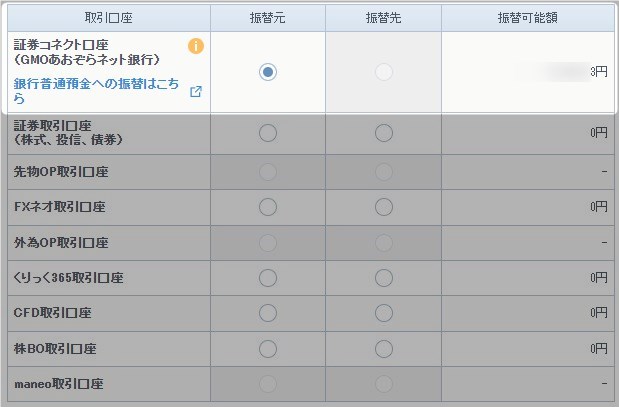
連携により入出金の手間が無くなるってのが本来の利点なのですが、
ついでに金利が上昇するのが、今回ポイント。
金利が目的の人の場合は、証券口座に貯金しておくイメージ。
銀行の残高≒証券口座の残高となるだけ。使わない手も無いのです。
楽天銀行:マネーブリッジ
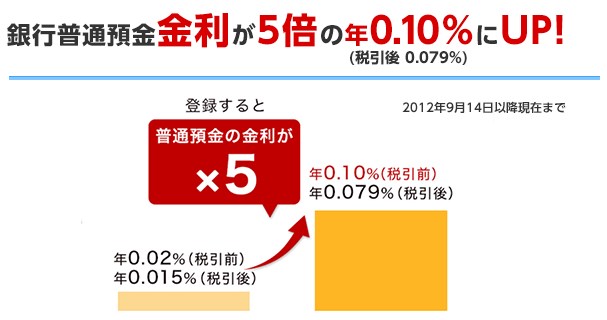
有名なのが、楽天銀行×楽天証券。マネーブリッジするだけで金利5倍→金利0.1%となります。
ただ、2022年4月より、マネーブリッジ改悪となります。
預金残高300万円までの制限が登場してしまいました。
普通預金残高によって異なる優遇金利を適用
マネーブリッジ設定での普通預金金利の優遇金利改定のお知らせ | 2021年1月17日 | お知らせ | 楽天銀行
L普通預金残高300万円以下の部分:年0.10%(税引後年0.079%)
L普通預金残高300万円を超える部分:年0.04%(税引後年0.031%)
300万円までは年利0.10%ですが、300万円超得た分は年利0.04%へと減少へ。
300万円以上貯金するなら、他ネット銀行へ乗り換えた方が良いですね。
※2026年9月1日時点の楽天銀行公式では、マネーブリッジの優遇は残高1,000万円以下が年0.48%、1,000万円を超えた分が年0.42%。
普通預金の基準金利は年0.40%、楽天カードの引き落としだけでも年0.42%です。
上限が300万円から1,000万円に広がったので、「300万円超は乗り換え」の話は、今は当てはまりません。
楽天銀行って、ネット銀行の中では手数料が割高であり、
ハッピープログラムによる無料特典も弱い。
マネーブリッジ使わないなら・・・あまり出番の無い銀行。
楽天銀行を使うなら、楽天カードの引き落としでSPU+1倍。
あとは、楽天証券のポイント投資でSPU+1倍。
楽天市場のSPU目的で使うべきなのでした。
最近は、楽天系サービスの改悪も目立ちますので・・・ね。
GMOあおぞらネット銀行:証券コネクト口座
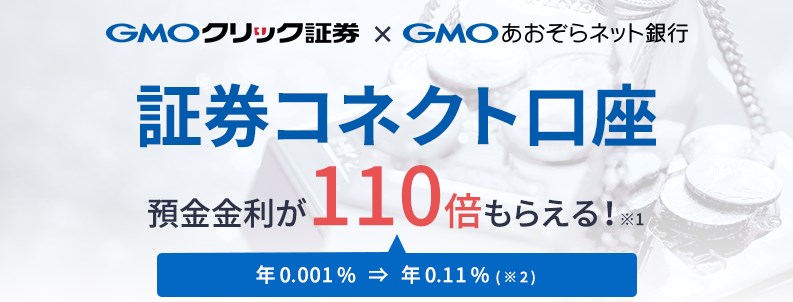
楽天銀行のマネーブリッジ改悪というわけで、
私が利用しているのが「GMOあおぞらネット銀行 」の証券コネクト口座。
「GMOクリック証券」と連携するだけで金利110倍→年利0.11%となります。
楽天銀行の金利を超えるし、楽天銀行みたいな金額上限も有りません。
※2026年9月12日時点、証券コネクト口座は年0.41%(2026年8月17日改定)、普通預金は年0.40%です。
上乗せは0.01ポイントなので、金利目的で選ぶ理由はほぼ消えました。
入出金の手間が無くなる、という本来の利点は変わりません。
GMOクリック証券って、住信SBIネット銀行と楽天銀行の良いとこ取りの銀行。
とにかく手数料が安いので、金利云々を置いといても所持すべきかなと。
→個人事業主におすすめのネット銀行。他行宛て振込手数料の比較。
auじぶん銀行:auマネーコネクト
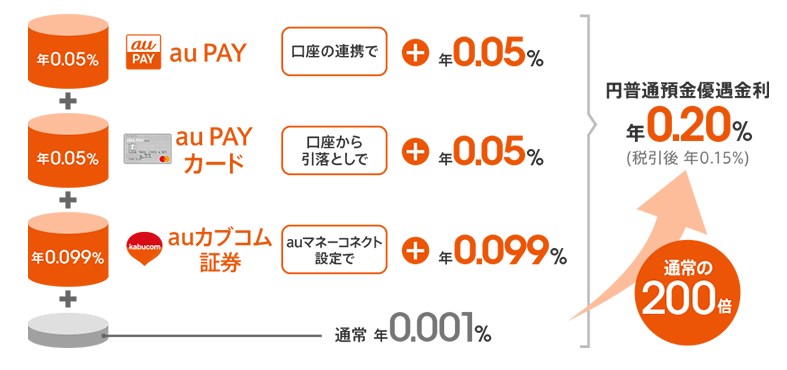
auじぶん銀行では、auカブコム証券との連携(auマネーコネクト)で金利0.1%となります。
更に、au PAYの連携で+0.05%、au PAYカードの引き落としで+0.05%、
au Payとau Payカードを利用しているなら+0.1%となるので、
最大で年利0.2%まで上昇するというカラクリ。
※2026年8月1日時点のauじぶん銀行公式では、普通預金が年0.41%。
「まとめて金利優遇」で、証券会社との連携+0.10%、au PAYアプリ連携+0.05%、au PAYカードの引き落とし+0.05%、対象料金プランとau PAYゴールドカードの引き落としで+0.05%、最大で年0.61%です。
連携先の証券会社は、公式ページでは三菱UFJ eスマート証券(旧auカブコム証券)の表記になっています。
別枠の「プレミアム金利優遇」(+0.34%)を使う場合は、まとめて金利優遇は適用されません。
au Payカードは、年会費1,375円の有料カードですが、
0円運用可能なpovo2.0の契約で、au Payカードは無料になりますので。
※2026年9月12日時点、au PAY カード(一般)は年会費永年無料です(au PAY ゴールドカードは11,000円)。
povo2.0で年会費を消す小技は、もう要りません。
→ahamo、povo2.0、LINEMO、楽天モバイル、格安SIMの比較と分岐点【2026年】
au PAY カードにご登録されているau IDに紐付くpovo2.0のご契約がある場合、年会費が無料となります。
au PAY カードの年会費|au PAY カード
auのpovo2.0は、格安SIMよりも安い無料のSIM。
金利を高くするよりも、携帯料金を安くする方が圧倒的に簡単ですから。
iPhoneユーザーなら使わない手も無いですよ。
→ahamo、povo2.0、LINEMO、楽天モバイル、格安SIMの比較と分岐点【2026年】
ネット銀行のキャンペーン金利。短期の定期は使いどころが限られる
普通預金の上乗せが薄くなった分、ネット銀行が力を入れているのがキャンペーン金利の定期預金。
2026年9月13日時点で、各行の公式ページに出ている主なものを並べます。
数字は税引前の年利です。
ネット銀行のキャンペーン・高金利定期(2026年9月13日時点)
| 金利 | 期間 | 条件・注意点 | |
|---|---|---|---|
| ソニー銀行 ウェルカム定期 | 年2.00% | 3か月 | 新規口座限定(口座開設日の翌々月末まで)・100万円以上。通常のウェルカム定期は0.60% |
| UI銀行 1年もの定期 | 年1.50% | 1年 | キャンペーン。通常のスーパー定期1年は1.10%(金利は週ごとに見直し) |
| ドコモSMTBネット銀行 円定期預金 | 年1.25% | 6か月 | 「ドコモの銀行誕生祭」の期間限定。通常の円定期は0.50% |
| オリックス銀行 スーパー定期 | 年1.25% | 1年 | キャンペーンではなく通常金利。100万円以上・普通預金なし(2026年9月1日現在) |
| 楽天銀行 資金お引越し定期 | 年0.55% | 1か月 | 他行の自分名義口座からの振込資金が対象・当月1,000万円まで |
| auじぶん銀行 プレミアム金利円定期 | 年3.30% | 1年 (最長15年) | 仕組預金。銀行の判断で満期が1年ごとに最長15年まで延長され、中途解約は不可。募集は週ごと(9月9日〜15日分の金利) |
見てのとおり、高い金利には必ず「短期」「新規資金」「新規口座」「仕組預金」のどれかが付いています。
3か月2.00%は、100万円で税引後3,984円。
6か月1.25%で4,980円、1年1.50%で11,953円。
個人向け国債の固定3年1.96%なら、1年で15,618円です。
キャンペーン定期は、満期が来ると普通預金の金利(0.4%前後)に戻ります。
そのたびに次のキャンペーンを探して資金を動かすなら、それは手間との交換。
口座を作るついでに一度だけ使う、くらいの位置づけが現実的です。
auじぶん銀行の3.30%だけは別物で、預入期間を銀行が決める仕組預金。
金利が上がっても解約できず、最長15年そのままになる可能性があります。
1年以上寝かせるお金なら、いつでも1年後に換金できる個人向け国債の方が、私は気が楽です。
金利よりも高い手数料
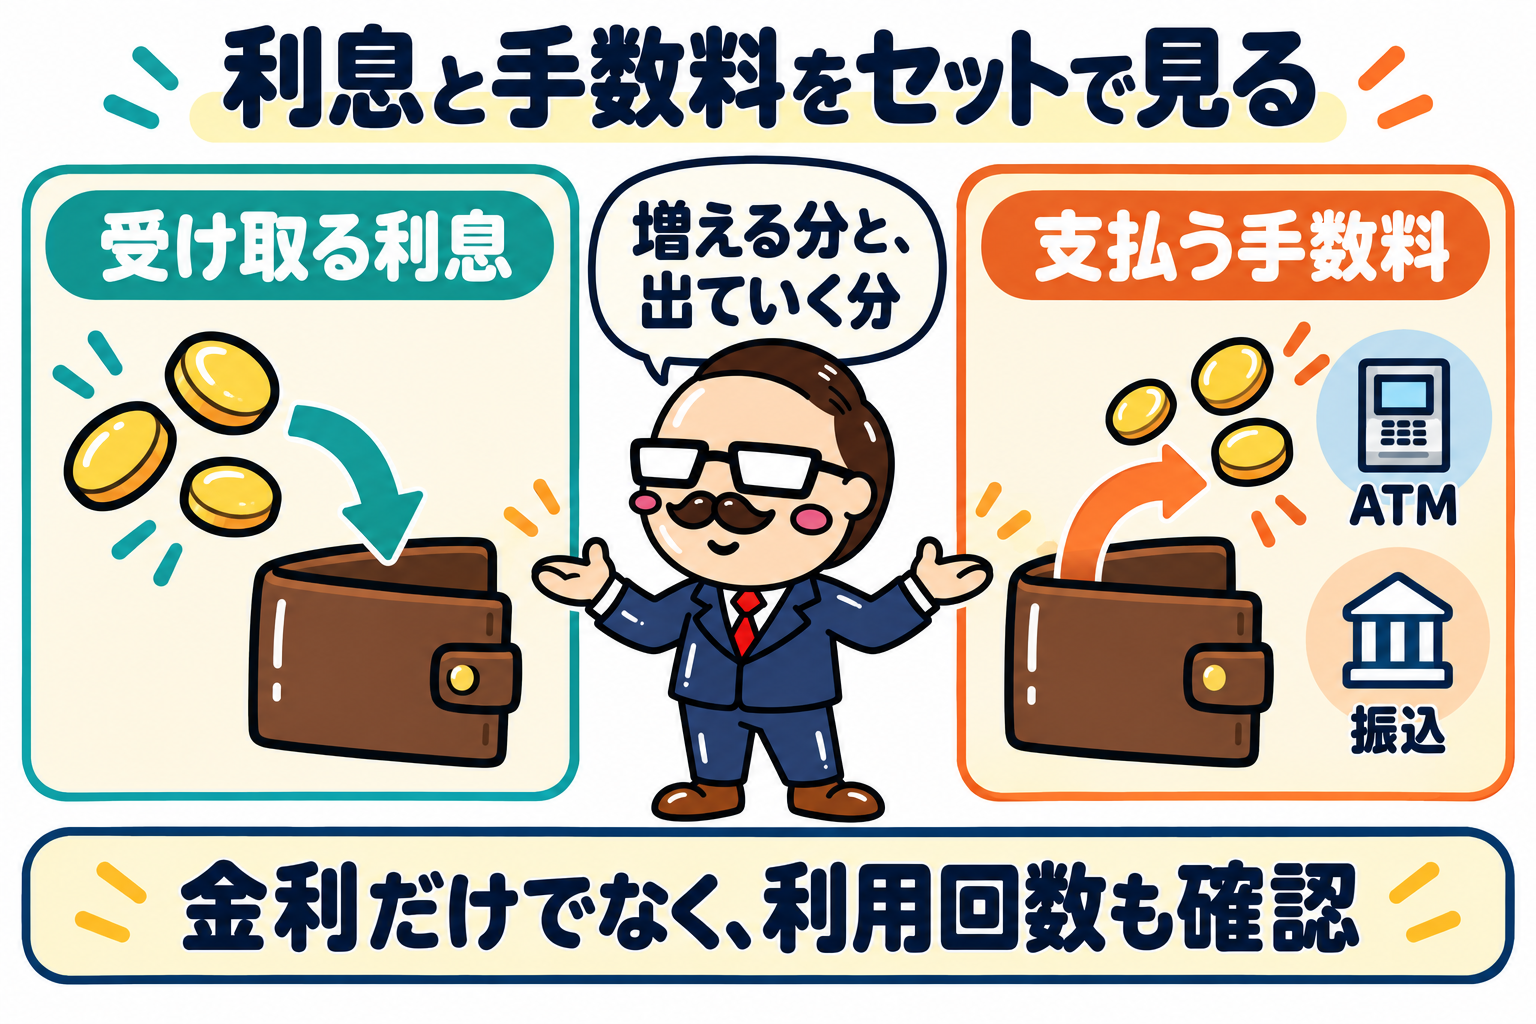
金利金利言ってますけども、金利よりも考えるべきは手数料です。
銀行の手数料にくらべたら、金利で得られる金額なんて微々たるもの。
0.01%で1年間100万円預けたら、もらえる利息はたったの100円です。
で、ATM手数料はというと1回220円とか、
振込手数料は、1回400円~500円とか、
これでは何の為にお金を預けてるのか?意味もわからない。
それで使うべきなのは、やはりネット銀行。
メガバンクに比べてATM手数料、振込手数料も圧倒的に安いのです。
振込手数料でも最安なのが「GMOあおぞらネット銀行」。
他行あて振込手数料でも一律75円と最安であり、毎月無料回数も有る。
キャッシュカード兼デビットカードの還元率1.0%と、
現金決済100円につき1円キャッシュバック。これほど高還元率のデビットカードも無い。
※税金や公共料金等、一部キャッシュバック率が異なる利用先が有ります。
法人デビットカードの比較
| 口座維持費 カード年会費 | キャッシュバック 還元率 | 利用限度額 | |
|---|---|---|---|
| GMOあおぞらネット銀行 ビジネスデビットカード | 無料 | Mastercard:1.00% VISA:1.00% ※一部、還元率が異なる利用先あり | Mastercard:1,000万円/1日 VISA:500万円/1日 |
| ドコモSMTBネット銀行 (旧住信SBIネット銀行) デビットカード | 無料 | Mastercard:0.80% VISA:0.60% | Mastercard:1,000万円/1日 VISA:1,000万円/1日 |
| ドコモSMTBネット銀行 (旧住信SBIネット銀行) プラチナデビットカード | 11,000円 | Mastercard:1.00% | Mastercard:1,000万円/1日 |
| 楽天銀行 ビジネスデビットカード | 1,100円 | JCB:1.00% ※一部、利用不可の利用先あり | JCB:法人口座の残高範囲内 |
| PayPay銀行 VISAデビットカード | 無料 | VISA:還元無し | VISA:500万円/1日 |
GMOあおぞらネット銀行に300万円も入れておけば、
年利1.1%で年間3,300円の利息収入。
まぁ、何にも考えないで増えるのなら、これはこれで悪くないですよね。
※2026年9月の証券コネクト口座0.41%なら、300万円で年12,300円(税引前)。
0.11%時代の4倍近くですが、普通預金でも年12,000円なので、差は300円です。
法人口座では、また話が異なりますが、ネット銀行が安いというのは変わらず。
金利よりも手数料が一気に高額になるので、選ぶ法人口座は更に気を付けて。
メガバンクは、手数料も維持費も凄い高いから。
→法人口座の維持費と振込手数料の比較。ネット銀行がおすすめな理由。
使わないお金は、個人向け国債という選択肢
銀行の金利を追いかけるなら、同時に見ておきたいのが個人向け国債。
国が発行する債券で、証券会社や銀行で1万円から買えます。
2026年9月の募集分は、固定3年で年1.96%、固定5年で年2.24%、変動10年で年1.95%(初回)。
ネット銀行の普通預金0.4%台、メガバンクの1年定期0.50%と比べると、桁が違います。
個人向け国債の3タイプ(2026年9月募集分)
| 固定3年 | 固定5年 | 変動10年 | |
|---|---|---|---|
| 利率の決まり方 | 基準金利−0.03% 満期まで固定 | 基準金利−0.05% 満期まで固定 | 基準金利×0.66 半年ごとに見直し |
| 2026年9月募集の利率(税引前) | 年1.96% | 年2.24% | 年1.95% (初回=2026年10月16日〜2027年4月15日) |
| 税引後 | 年1.56% | 年1.78% | 年1.55% |
| 最低金利の保証 | 年0.05% | 年0.05% | 年0.05% |
| 購入単位 | 1万円から1万円単位 | 同左 | 同左 |
| 中途換金 | 発行後1年たてばいつでも可 (直前2回分の利子×0.79685を差し引き) | 同左 | 同左 |
100万円を固定3年に入れると、年19,600円(税引前)。
ネット銀行の普通預金0.41%なら年4,100円、メガバンクの1年定期0.50%なら年5,000円。
3年縛られる対価としては、こちらの方がまだ納得できる数字です。
個人向け国債の利率の推移(各年1月と9月の募集分・税引前)
| 募集月 | 固定3年 | 固定5年 | 変動10年(初回) |
|---|---|---|---|
| 2022年1月 | 0.05% | 0.05% | 0.07% |
| 2023年1月 | 0.05% | 0.18% | 0.33% |
| 2024年1月 | 0.05% | 0.18% | 0.40% |
| 2025年1月 | 0.62% | 0.77% | 0.75% |
| 2025年9月 | 0.93% | 1.12% | 1.06% |
| 2026年1月 | 1.30% | 1.59% | 1.39% |
| 2026年9月 | 1.96% | 2.24% | 1.95% |
この記事を書いた2022年1月は、固定型が下限の0.05%に張り付いていました。
当時は、国債を勧める理由が無かった。
日銀の利上げが始まった2024年から一気に上がり、固定3年は4年で約40倍。
普通預金の上乗せ0.01ポイントを気にするより、この差の方がはるかに大きい。
注意点は3つ。
買ってから1年間は換金できないこと。
中途換金すると、直前2回分の利子相当が差し引かれること。
固定型は買った時の利率で固定されるので、この先さらに金利が上がっても追いつかないこと。
金利がまだ上がると見るなら変動10年、今の水準で確定させたいなら固定、という選び方です。
変動10年は、半年ごとに基準金利の0.66倍で見直されます。
満期まで持てば額面100円につき100円で償還されるので、元本は減りません。
預金保険の1,000万円枠とは別の話なので、大きな金額を置く先としても使えます。
金利が上がったら、中途換金して組み直せばいい
固定型の「追いつかない」問題は、実は大した話ではありません。
個人向け国債は発行から1年たてば、額面100円につき100円でいつでも中途換金できる。
差し引かれるのは直前2回分の利子(税引前)×0.79685、つまり直前1年分の税引後利子とほぼ同額だけ。
元本は減らないので、金利が上がったら解約して、高い利率で買い直せばいいのです。
得か損かの目安は簡単。
「金利差×残り年数」が「元の金利×1年」を超えるなら乗り換え。
年1%で買った固定3年が、1年後に年2%になっていれば、差1%×残り2年=2%分の得に対して、差し引きは1%分。
100万円なら、税引後で約8,000円の得です。
100万円を固定5年1.12%で買った人の比較(税引後)
| 5年持ち続ける | 2年で中途換金→固定3年1.96% | |
|---|---|---|
| 前半2年の利子 | 17,849円 | 17,849円 |
| 中途換金の差し引き | ― | −8,925円 (直前1年分の税引後利子) |
| 後半3年の利子 | 26,774円 (年1.12%のまま) | 46,855円 (年1.96%) |
| 5年間の手取り合計 | 44,624円 | 55,780円 |
| 差額 | +11,156円 |
2年目で乗り換えるだけで、5年間の手取りが44,624円から55,780円へ。
1年目で乗り換えると、初年度の利子(8,925円)が差し引きで消えて手取りは0円ですが、元本は1円も減りません。
そこから4年を高い利率で回せるなら、それでも得です。
差し引きが「1年分の利子」で固定なので、金利が上がるほど、残り期間が長いほど、乗り換えの得は大きくなる。
逆に、満期まで1年を切っていたら、乗り換えても差し引きゼロ。
そのまま満期まで持てばいいだけです。
だから、悩んでいるなら買ってしまった方がいい。
1年塩漬けにできるお金なら、下限0.05%の保証つきで元本も減らず、金利が上がったら乗り換えられる。
「今買うと高値づかみになるのでは」という心配は、この仕組みで消えます。
買えるのは証券会社と銀行で、ネットで完結するのはSBI証券・楽天証券・マネックス証券・三菱UFJ eスマート証券など(財務省の一覧)。
私が使っているGMOクリック証券は、ネット購入できる取扱機関の一覧に入っていません。
毎月募集で、募集期間は月初から月末まで、利率は募集開始日の前営業日に公表されます。
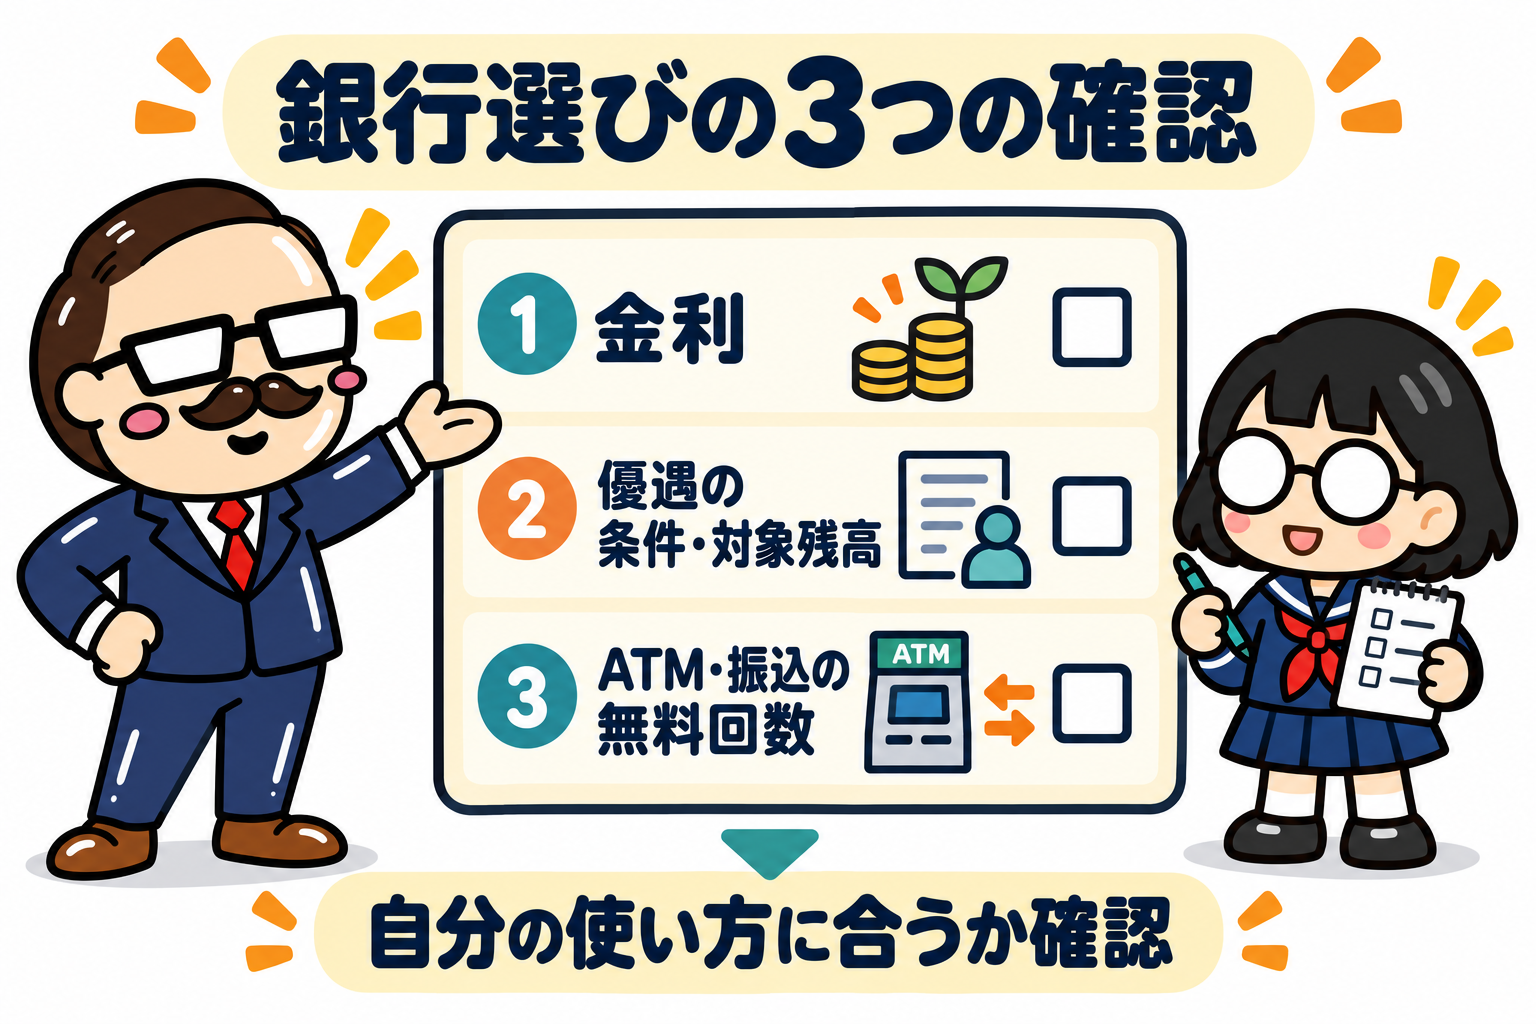
ネットバンクの金利倍増まとめ
銀行口座の金利って年間利息であり、
1年間でいくら増えるのか?という気の遠くなるような話。
1年間後の話より、1回の出費を考えた方が、結局のところお金は貯まる。
「○○倍」という言葉のカラクリに騙されないで。
とりあえず、定期預金という商品は、既に選ぶべきでは無いですね。
※2026年9月時点では、1年定期0.50%と普通預金0.40%の差が0.10ポイント。
縛られる対価としては相変わらず薄いので、この結論は今も同じです。
使わないお金を置くなら、上の個人向け国債の方が先です。
インフレリスクを考えたら、
年間0.1パーセントで日本円が増えたところでってのも有るし、
だったら、NISAやiDeCoを活用して資産運用も検討した方が良い。
投資信託ならリスクも少なく、NISAで税額控除もされる。
積み立てNISAは資金拘束されるので、私はNISAでセルフで積み立てる派。
自由にお金も使えなければ、お金を減るのと変わらない。
フリーランスの人は、所得控除扱いになる、保険や共済もありますからね。
事業資金を、ただただ貯金しておくのはもったいない。
iDeCo・・・よりも経営セーフティ共済。目の前のお金追ってる場合でもない。
→個人事業主の定番節税策の優先順位。小規模企業共済、経営セーフティ共済、iDeCo、国民年金基金の比較と違い。
自分の事業に投資できれば、一番良いのですけども。
ある程度キャッシュが無ければ、余裕も無くなるし判断も鈍る。
お金を使ってお金を増やすスキル・・・難しいのでした。
※金利は2026年9月12日に、日本銀行(2026年6月16日「金融市場調節方針の変更について」)と各行の公式ページ(三菱UFJ・三井住友・みずほ・ゆうちょ・楽天・GMOあおぞら・auじぶん・ドコモSMTB)で確認した税引前の年利です。
キャンペーン定期はソニー・UI・ドコモSMTB・オリックス・楽天・auじぶんの公式ページ(2026年9月13日確認)、個人向け国債の利率は財務省の各回の発行条件(同日確認)。
金利は変動するので、預ける前に各行・財務省の最新値を確認してください。


コメント