法人を設立して、適当に考えると困るのが役員報酬。
役員報酬を増やせば、会社の利益が減って法人税も減りますが、個人の所得税や社会保険料が増え、会社にも社会保険料の負担が生じる。
節税目的で給与を多く払っても、結果的に払う税金と保険料が増えてしまったら意味がない。
自分の会社なのに、給料を増やした分ほど手元に残らないんですよね。
給与に関わる税金や保険料はやたらと複雑で、意図して分かりづらくもなっているわけで。
結局のところ、法人利益の何パーセントが適正なのか、って話。
役員報酬は、個人の生活費と会社の運転資金を確保したうえで、両方に残るお金を比較するのが出発点。
「利益の何割」「年収800万円まで」と決め打ちするより、同じ利益から月額報酬を変えて計算した方が、負担の違いをつかめる。
先に私の目安を言っておくと、報酬前の利益が1,000万円なら月50万円前後、2,000万円でも月50〜80万円で、残りは会社に置く。
理由は、報酬を上げるほど会社と個人の両方で社会保険料が増え、合計で残るお金が減っていくから。
2026年の税制と社会保険料を使い、一人で経営する小規模法人を想定して、その根拠を計算していきます。
役員報酬を決める順序
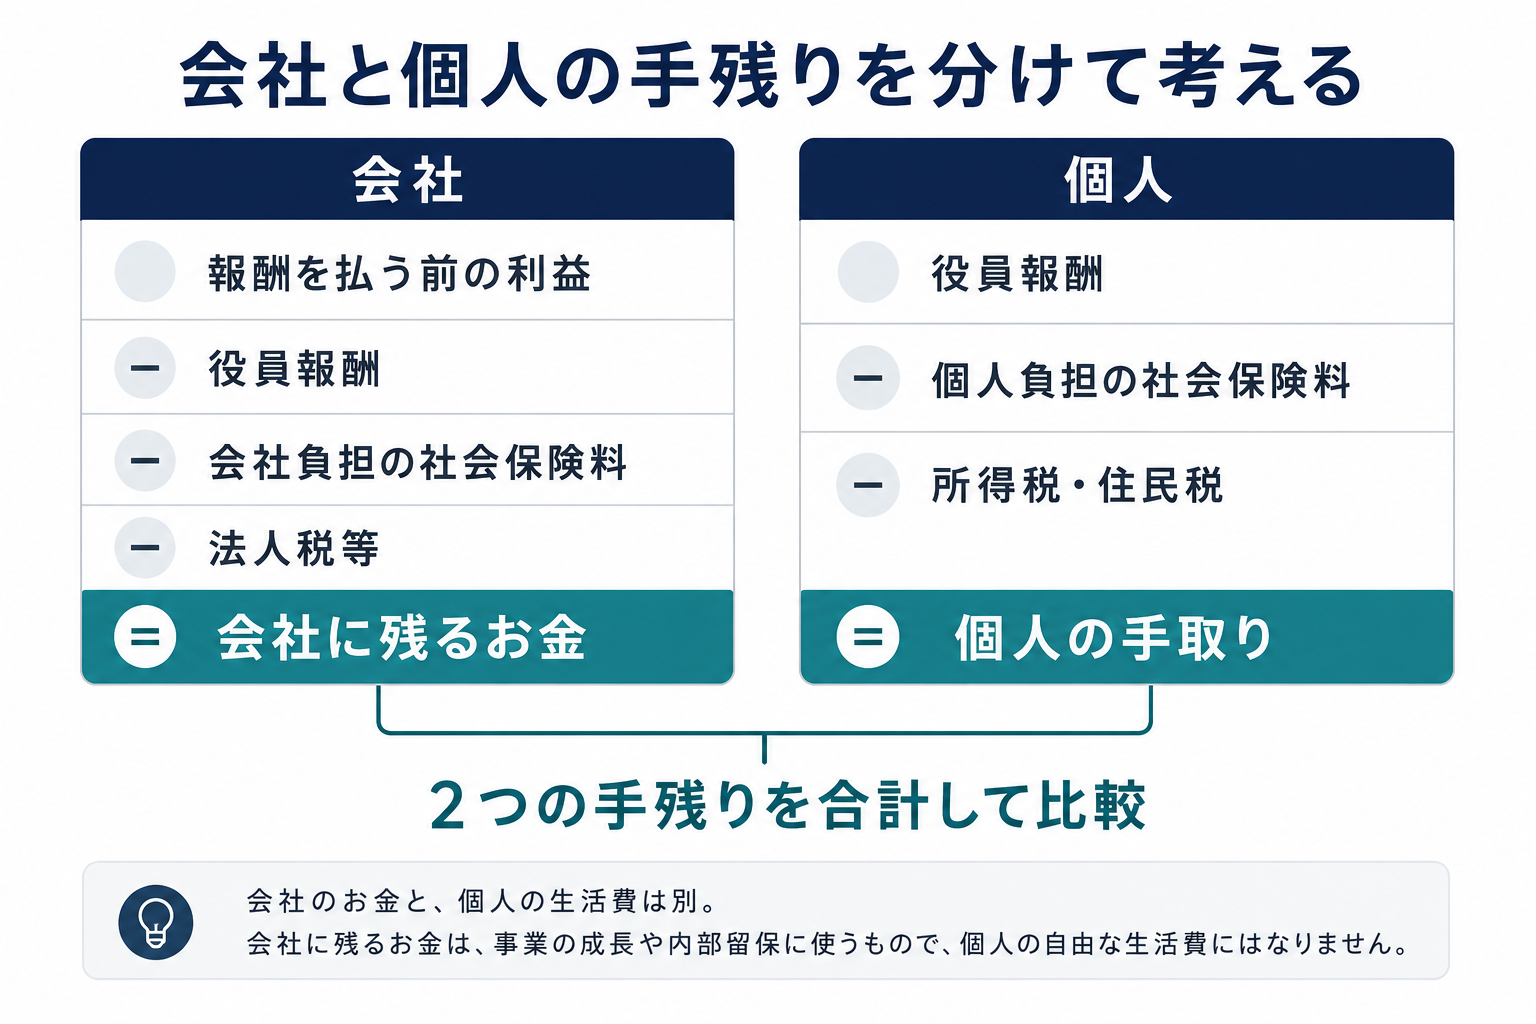
まず必要なのは、役員報酬と、その報酬に対する会社負担の社会保険料を払う前の利益です。
売上げから仕入れや家賃などを引いた後の金額であり、売上げそのものではない。
そこから役員報酬と会社負担の社会保険料を差し引き、残った利益に法人税等がかかります。
個人側では、受け取った役員報酬から本人負担の社会保険料、所得税、住民税を払います。
会社と個人の両方を見ないと、法人税だけを減らして満足してしまう。
給与明細には、会社負担の社会保険料まで載っていないこともありますから。
検討する順序は、生活費、会社の資金繰り、合計負担です。
毎月いくらの手取りが必要かを決め、売上げが落ちても会社が報酬と保険料を払い続けられるかを確認する。
その範囲内で報酬額を変え、税金と保険料の合計を比較します。
会社のお金を後で個人へ移す際も、給与、配当、退職金などの受け取り方によって課税が変わります。
この記事の「合計の手残り」は、個人の手取りと会社に留保する金額の合計。
将来の受け取り時の税金や年金給付まで含めた、生涯の損得を表すものではありません。
報酬額と合計の手残り
試算の前提
報酬前の年間利益が1,000万円と2,000万円の会社で、月額報酬を変えて比較しました。
以下は比較用の概算で、実際の申告額や2026年中の振込額ではありません。
賞与や家族への報酬は含めず、代表者1人に毎月同額を払う想定です。
| 計算の条件 | 今回の前提 |
|---|---|
| 個人 | 40〜64歳、給与以外の所得・扶養・住宅ローン控除などなし |
| 社会保険料 | 協会けんぽ神奈川。2026年4月分以後の料率と標準報酬月額を12か月分使用。通勤手当・賞与なし |
| 所得税 | 2026年分の給与所得控除・基礎控除を使用。復興特別所得税を含む |
| 住民税等 | 小田原市の2026年度の税率で概算。前年にも同額の給与と社会保険料控除があったと仮定。調整控除2,500円、均等割と森林環境税計5,300円を反映 |
| 法人 | 小田原市内の1事業所、資本金等1,000万円以下、従業者50人以下、軽減税率が適用される普通法人。外形標準課税の対象外、事業年度12か月 |
| 法人税の計算 | 前期の事業税等の損金算入、繰越欠損金、税額控除、その他の税務調整は0円。消費税は含めない |
所得税の改正は2026年分に適用されますが、施行日は2026年12月1日です。
一方、社会保険料は年の途中で変わるため、新料率を12倍した比較額と、実際にその年に払う額は一致しない。
住民税にも前年の所得を使う時間差があります。
表は年額・万円単位、小数第2位を四捨五入して表示しています。
保険料の円未満など実務上の端数処理による差もあるため、合計が表示額の足し算とわずかにずれる場合があります。
また、会社の利益と預金残高は別で、借入返済や設備投資、売掛金の回収時期は、この表の外で確認が必要です。
報酬前の利益1,000万円
| 会社負担社保 | 法人税等 | 個人の手取り | 会社の手残り | 合計の手残り | |
|---|---|---|---|---|---|
| 月30万円・年360万円 | 55.4 | 142.4 | 286.5 | 442.2 | 728.7 |
| 月50万円・年600万円 | 92.4 | 75.8 | 464.5 | 231.8 | 696.2 |
| 月70万円・年840万円 | 124.3 | 14.9 | 620.2 | 20.8 | 641.0 |
| 月80万円・年960万円 | 130.0 | 7.0 | 699.0 | −97.0 | 602.0 |
月50万円なら、個人の手取りは年約464万円、月平均約39万円です。
会社には税引き後で約232万円が残る計算。
この生活費と会社の余裕で足りるなら、私はここが妥当な線だと思っています。
月80万円にすると、年960万円の報酬に会社負担の社会保険料約130万円が加わり、合計約1,090万円。
報酬前の利益1,000万円を超え、均等割も含めると会社側は約97万円の持ち出しになります。
利益をほぼ全部報酬に回すと、会社分の保険料を払うお金が足りません。
以前この記事では「収益1,000万円までなら役員報酬に全振りでいい」と書いていましたが、会社負担の社会保険料まで入れて計算し直すと、全振りは会社が赤字になる。
これは考えを改めました。
利益1,000万円なら、月50万円前後にして会社に200万円ちょっと残す方が、翌年の下振れにも耐えられます。
この4案では月30万円の合計手残りが最も多いものの、個人の手取りは月平均約24万円です。
家族の生活費や教育費がそれを上回るなら、会社にお金が残るだけでは暮らせない。
合計額が最大の案を、そのまま自分の正解にすることはできません。
報酬前の利益2,000万円
| 会社負担社保 | 法人税等 | 個人の手取り | 会社の手残り | 合計の手残り | |
|---|---|---|---|---|---|
| 月30万円・年360万円 | 55.4 | 484.7 | 286.5 | 1,099.9 | 1,386.4 |
| 月50万円・年600万円 | 92.4 | 382.8 | 464.5 | 924.9 | 1,389.3 |
| 月80万円・年960万円 | 130.0 | 236.5 | 699.0 | 673.6 | 1,372.6 |
| 月120万円・年1,440万円 | 159.6 | 96.6 | 989.2 | 303.8 | 1,293.0 |
利益が増えると、低い報酬のまま会社に残す場合の法人税も増えます。
この4案では、月30万円より月50万円の方が、合計の手残りも約3万円多い。
さらに月80万円にすると、個人の手取りを年約235万円増やす代わりに、合計の手残りは約17万円減ります。
その差額を払ってでも、個人で使えるお金を増やしたいのか。
それとも、会社に残して事業を続けるための資金にしたいのか。
比較する意味は、この選択を数字で把握できること。
私なら、月50〜80万円の範囲で生活費に足りる方を選び、残りは会社に置きます。
月50万円と月80万円の差は年17万円なので、生活費が必要ならば月80万円でも良い。
ただ、月120万円まで上げると合計の手残りは約80万円も減るので、個人で使う明確な理由がない限り、そこまで上げる意味はありません。
上げた報酬は下げにくいし、会社に残したお金は事業に再投資できますから。
ここでは候補4案を比べただけで、全ての報酬額から最適額を探したわけではありません。
控除の境目や社会保険の等級でも結果は変わる。
最終額は前期の納税額や家族の条件まで入れて税理士と詰めるにしても、この表くらいは自分で作れないと、そもそも判断のしようがないのです。
個人にかかる税金
給与収入から所得を求める
役員報酬が事業所得と違うのは、法人から個人に払う給与所得だということ。
個人事業の事業所得とは計算が違い、まず給与収入から給与所得控除を引いて給与所得を求めます。
そこから基礎控除や本人が負担した社会保険料などの所得控除を引いたものが、課税所得です。
所得税、住民税、健康保険、厚生年金と、全部給与から天引きされるので、実際の負担率が分かりづらいんですよね。
給与収入 − 給与所得控除 = 給与所得。
給与所得 − 所得控除 = 課税所得。
課税所得 × 所得税率 − 速算表の控除額 = 所得税額、という順序です。
2026年分の給与所得控除は最低保障額が74万円となり、以前の55万円とは変わっています。
一方、給与収入850万円超の控除額は195万円です。
低い給与の控除拡大と、高い給与の上限は、分けて確認する必要があります(国税庁「給与所得者と税」)。
| 給与所得控除額 | 控除後の給与所得 | |
|---|---|---|
| 給与収入180万円 | 74万円 | 106万円 |
| 給与収入240万円 | 80万円 | 160万円 |
| 給与収入360万円 | 116万円 | 244万円 |
| 給与収入600万円 | 164万円 | 436万円 |
| 給与収入840万円 | 194万円 | 646万円 |
| 給与収入960万円 | 195万円 | 765万円 |
| 給与収入1,440万円 | 195万円 | 1,245万円 |
これは2026年分の所得税用の例です。
給与収入660万円未満では、国税庁の給与所得控除後の金額表で求めるため、単純な割合計算と端数が異なる場合があります。
また、給与収入850万円超で23歳未満の扶養親族がいる場合などは、別に所得金額調整控除の対象となることがあります(国税庁「所得金額調整控除」)。
基礎控除も所得で変わる
所得税の基礎控除は一律48万円ではありません。
2026年分は、居住者の場合、合計所得金額に応じて104万円、67万円、62万円などに変わります。
判定に使うのは、社会保険料などを引く前の合計所得金額です(国税庁「所得税のしくみ」)。
| 合計所得金額 | 2026年分の基礎控除 |
|---|---|
| 489万円以下 | 104万円 |
| 489万円超655万円以下 | 67万円 |
| 655万円超2,350万円以下 | 62万円 |
| 2,350万円超2,400万円以下 | 48万円 |
| 2,400万円超2,450万円以下 | 32万円 |
| 2,450万円超2,500万円以下 | 16万円 |
| 2,500万円超 | 0円 |
給与収入600万円なら、給与所得控除164万円を引いた給与所得は436万円。
給与以外の所得がなければ、この436万円で判定するため基礎控除は104万円です。
売上げ、給与収入、給与所得、課税所得を混ぜてしまうと、ここから計算がずれていきます。
所得税の基礎控除が増えても、住民税の基礎控除が同額になるわけではありません。
今回の試算範囲では、住民税の基礎控除は43万円を使う。
古い「給与所得控除55万円+基礎控除48万円=103万円」を、2026年の給与計算に当てはめることもできません。
所得税率は超えた部分にかかる
所得税は超過累進課税。
課税所得が900万円になっても、全額に33%がかかるわけではありません。
段階ごとの計算を一つの式で表したのが、税率と控除額を組み合わせた速算表です。
| 税率 | 速算表の控除額 | |
|---|---|---|
| 課税所得1,000円〜194万9,000円 | 5% | 0円 |
| 195万円〜329万9,000円 | 10% | 9万7,500円 |
| 330万円〜694万9,000円 | 20% | 42万7,500円 |
| 695万円〜899万9,000円 | 23% | 63万6,000円 |
| 900万円〜1,799万9,000円 | 33% | 153万6,000円 |
| 1,800万円〜3,999万9,000円 | 40% | 279万6,000円 |
| 4,000万円以上 | 45% | 479万6,000円 |
課税所得は1,000円未満を切り捨てて計算します。
例えば900万円なら、900万円×33%−153万6,000円=143万4,000円で、900万円×33%を丸ごと払う計算ではありません。
2026年分は、原則として基準所得税額の2.1%の復興特別所得税も加わります(国税庁「所得税の税率」)。
住民税の所得割は標準で10%ですが、自治体の上乗せがあります。
小田原市の2026年度の例は、市民税6%と県民税4.025%で計10.025%、均等割と森林環境税が計5,300円です。
所得割からは調整控除などを差し引きます(神奈川県「個人県民税」、小田原市「税額控除」)。
年収別の個人の手取り
冒頭と同じ条件で、給与から税金と本人負担の社会保険料を引いた結果です。
平均負担率は、それらの合計を給与収入で割った割合で、会社負担分は含まない。
所得税率そのものとは違うため、ここでは「実効税率」ではなく平均負担率と呼びます。
| 社会保険料 | 所得税等 | 住民税等 | 手取り | 平均負担率 | |
|---|---|---|---|---|---|
| 年240万円 | 36.1 | 1.0 | 8.4 | 194.5 | 18.95% |
| 年360万円 | 54.1 | 4.4 | 15.0 | 286.5 | 20.41% |
| 年600万円 | 90.2 | 14.7 | 30.6 | 464.5 | 22.59% |
| 年840万円 | 121.5 | 49.8 | 48.5 | 620.2 | 26.17% |
| 年960万円 | 127.2 | 73.9 | 59.9 | 699.0 | 27.19% |
| 年1,200万円 | 140.6 | 123.5 | 82.6 | 853.3 | 28.89% |
| 年1,440万円 | 156.8 | 188.9 | 105.0 | 989.2 | 31.30% |
| 年1,800万円 | 169.5 | 305.9 | 139.9 | 1,184.7 | 34.18% |
| 年2,040万円 | 169.5 | 386.8 | 163.9 | 1,319.8 | 35.30% |
金額は年額・万円単位です。
年収960万円、月額報酬80万円でも、個人の手取りは年約699万円、月平均約58万円。
思ったよりもお金が残らないってのは、そういうことです。
見てのとおり、所得税より社会保険料の方がずっと大きい。
年収600万円なら所得税は約15万円なのに、社会保険料は約90万円ですからね。
この年収960万円の平均負担率27.19%を、法人の高い部分の税率と直接比べるのは不適切です。
報酬を増やす判断では、増やした分に対して、会社と個人の負担がそれぞれいくら変わるかを計算します。
個人事業と給与の税金・控除の違いは、税金と保険料の計算方法でも整理しています。
社会保険料は会社分も払う
2026年の料率と上限
ここで注意すべきは、社会保険料。
給与所得控除や基礎控除を引いた後の所得では計算しないので、控除は一切関係ありません。
毎月の報酬を等級表に当てはめた「標準報酬月額」が基準。
通勤手当なども報酬に含まれるため、実務では役員報酬の基本額だけで判定しないようにします。
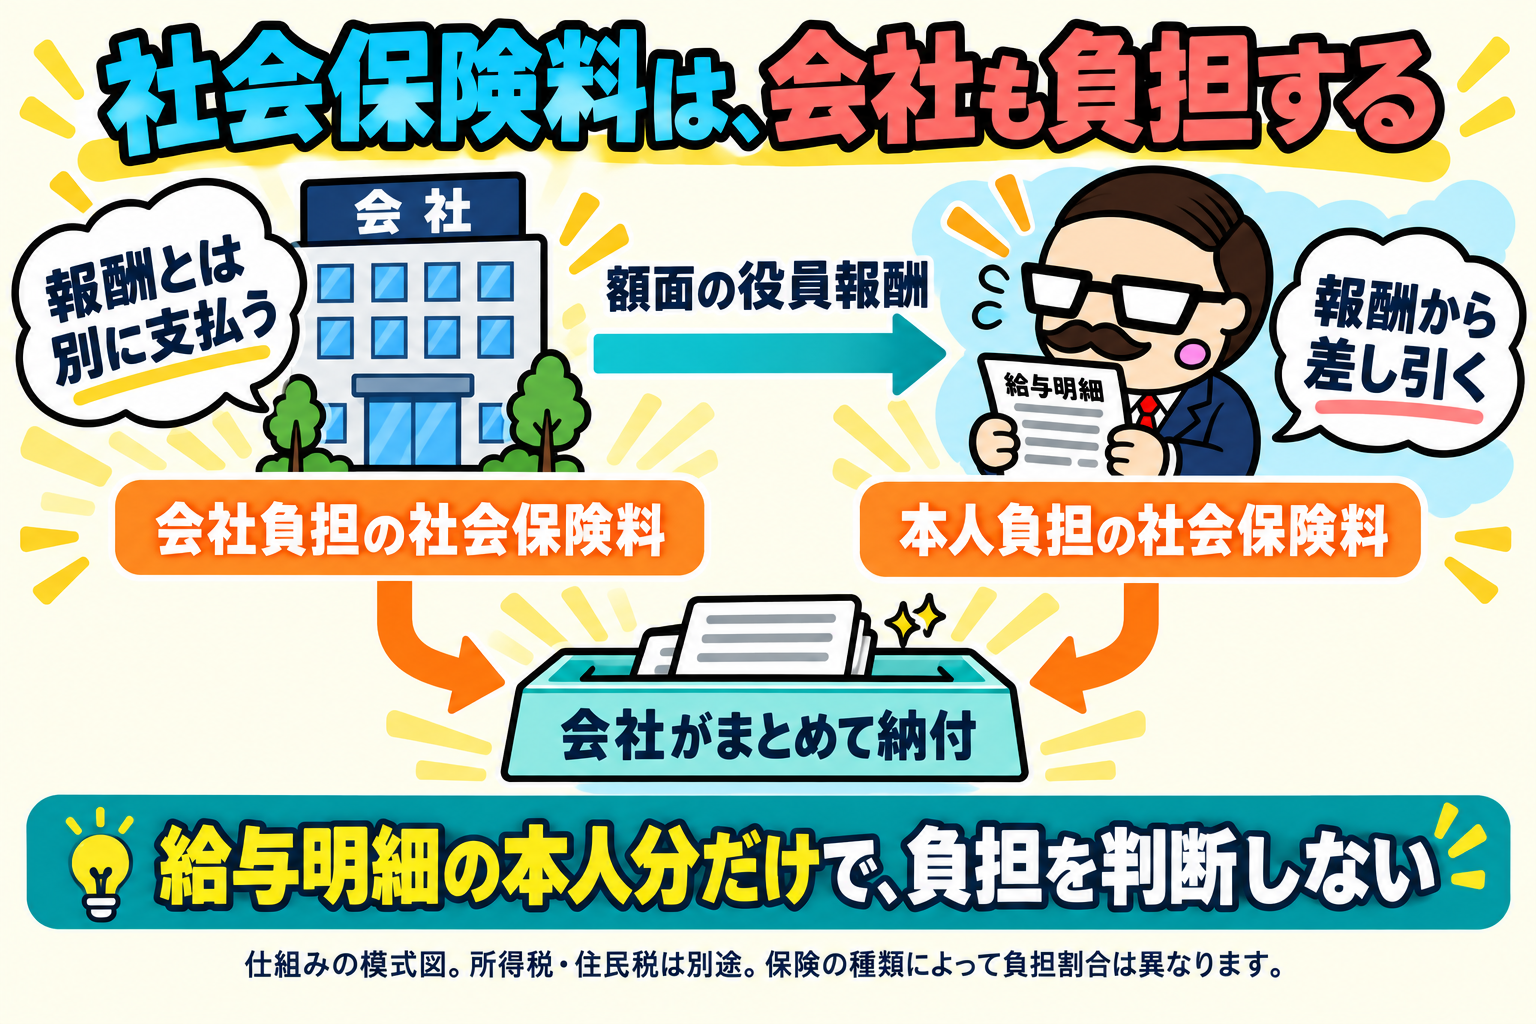
本人分と会社分を合わせると、給与額の約30%が社会保険料として出ていく計算です。
| 全体の料率 | 本人負担 | 会社負担 | |
|---|---|---|---|
| 健康保険・神奈川 | 9.92% | 4.96% | 4.96% |
| 介護保険・40〜64歳 | 1.62% | 0.81% | 0.81% |
| 子ども・子育て支援金 | 0.23% | 0.115% | 0.115% |
| 厚生年金 | 18.3% | 9.15% | 9.15% |
| 子ども・子育て拠出金 | 0.36% | なし | 0.36% |
健康保険と介護保険は2026年3月分以後、子ども・子育て支援金は4月分以後の料率です。
新しい「支援金」は労使折半、従来からある「拠出金」は全額会社負担で、名前が似ていても別の負担です。
拠出金は厚生年金の標準報酬月額を基準に計算します(協会けんぽ「令和8年度・神奈川の保険料額表」)。
2026年9月時点では、健康保険の標準報酬月額の上限は139万円で、報酬月額135万5,000円以上から上限の等級です。
厚生年金は標準報酬月額65万円が上限で、報酬月額63万5,000円以上から上限になります。
つまり、月額63.5万円、年収760万円あたりを超えると厚生年金は増えなくなり、健康保険も年収1,600万円あたりで頭打ち。
健康保険と厚生年金の上限が違うため、「年収が一定額を超えたら全部増えない」と一括りにはできませんが、報酬を上げるほど社会保険料の比率は下がっていきます。
賞与には標準賞与額で別に保険料がかかります。
その上限は健康保険等が年度累計573万円、厚生年金が同じ月の合計150万円です。
月額報酬だけの上限を、賞与を含む年収にそのまま当てはめることもできません。
代表取締役は、原則として雇用保険の対象外。
労災保険も通常の労働者と同じ扱いではなく、使用人兼務役員の扱いや特別加入は別に判断します。
今回の表には雇用保険料・労災保険料を加えていません(厚生労働省「労働保険の適用・徴収」、役員の労災適用)。
月額報酬ごとの保険料
次の金額は、神奈川の2026年4月分以後の料率を使った12か月分です。
本人の年齢による差と、会社側の支払いを比べている。
65歳以上は介護保険の納め方などが変わるため、40〜64歳の欄をそのまま使えません。
| 本人40歳未満 | 本人40〜64歳 | 会社40〜64歳 | |
|---|---|---|---|
| 月20万円・年240万円 | 34.1 | 36.1 | 36.9 |
| 月30万円・年360万円 | 51.2 | 54.1 | 55.4 |
| 月50万円・年600万円 | 85.4 | 90.2 | 92.4 |
| 月70万円・年840万円 | 114.6 | 121.5 | 124.3 |
| 月80万円・年960万円 | 119.5 | 127.2 | 130.0 |
| 月100万円・年1,200万円 | 131.1 | 140.6 | 143.4 |
| 月120万円・年1,440万円 | 145.1 | 156.8 | 159.6 |
| 月150万円・年1,800万円 | 156.0 | 169.5 | 172.3 |
| 月170万円・年2,040万円 | 156.0 | 169.5 | 172.3 |
金額は年額・万円単位です。
40〜64歳で月50万円の場合、本人分が年90万2,100円、会社分が年92万3,700円。
会社分が少し多いのは、年2万1,600円の子ども・子育て拠出金を会社だけで払うからです。
会社は、額面の給与50万円とは別に、月7万6,975円の保険料を負担します。
本人の給与から預かった保険料7万5,175円も、会社分と一緒に納める仕組み。
給与から保険料を引いた金額だけでは手取りにならず、そこから所得税や住民税の徴収もあります。
月80万円の例では、健康保険の標準報酬月額が79万円、厚生年金が上限の65万円。
単純に「年収×15%」で計算した表では、この等級と上限を拾えません。
個人と法人で分散されるから分かりづらいですけど、自分の会社だと労使両方の支払いが出ていく。
所得分散といって個人の給与を増やせば、法人側で社会保険料という負担が増えることを忘れずに。
社会保険への加入義務、これが法人最大のデメリットです。
ただ、厚生年金や健康保険は将来の年金や医療などの保障にもつながる。
税金と同じように、支出が少ないほど常に得とまでは言い切れません。
会社設立時の社会保険の加入手続きと、法人化のメリット・デメリットも、報酬額と合わせて確認したいところです。
法人に残す利益と税金
法人税は低いというイメージがありますが、法人の負担も法人税だけではありません。
地方法人税、法人住民税、法人事業税、特別法人事業税を合わせて計算する。
赤字でも原則として法人住民税の均等割がかかります。
冒頭の試算は、軽減税率の対象になる小規模法人の税率を使用しました。
資本金1億円以下でも、大法人の完全子会社などは扱いが変わるため、資本金だけで適用を決められるわけではありません(国税庁「法人税の税率」)。
| 所得400万円以下の部分 | 400万円超800万円以下の部分 | 800万円超の部分 | |
|---|---|---|---|
| 法人税 | 15% | 15% | 23.2% |
| 地方法人税 | 法人税額の10.3% | 法人税額の10.3% | 法人税額の10.3% |
| 法人住民税の法人税割 | 法人税額の7% | 法人税額の7% | 法人税額の7% |
| 法人事業税 | 3.5% | 5.3% | 7% |
| 特別法人事業税 | 標準税率による事業税所得割額の37% | 同左 | 同左 |
法人住民税の7%は、県1%と市6%の合計です。
別に、今回の会社の条件では均等割が県2万円と市5万円の年7万円かかります。
神奈川の超過税率ではなく不均一課税の対象となる税率を用い、事務所の数や資本金等による違いを除いています(神奈川県「法人の税率と適用判定」、小田原市「法人市民税」)。
ここで、表の税率をそのまま横断して足してはいけません。
所得に掛ける税率と、法人税額や事業税額に掛ける税率が混ざっているからです。
また、事業税等の損金算入を織り込む通常の「実効税率」と、各税を単純に合計した表面上の負担率も異なります。
実際のところ、法人税が低いのは所得800万円まで。
ただし、800万円を超えて高い税率になるのは、基本的に超えた部分だけで、利益全額が突然高い税率になるわけではありません。
以前この記事では「法人の利益が800万円を超えるなら役員報酬の増額を検討すべき」と書いていましたが、会社負担の社会保険料まで入れると、そう単純でもなかった。
冒頭の利益2,000万円の試算で、月50万円から月80万円に上げると合計の手残りが減ったのは、減った法人税より、個人と会社で増えた税金と社会保険料の方が大きいからです。
「個人の平均負担率が法人より低いから、報酬を増やせば得」とは言えないわけで、会社負担の社会保険料まで含めて試算する必要があります。
2026年4月1日以後に開始する事業年度からは、防衛特別法人税も加わります。
一定の税額控除を適用する前の法人税額から年500万円を引き、残りに4%を掛ける仕組みで、利益から500万円を引く計算ではありません。
今回の8案では税額は0円ですが、対象法人は0円でも申告が必要です(国税庁「防衛特別法人税の案内」)。
報酬を減らすと会社に残る利益は増えますが、そこから法人税や維持費を払います。
税理士報酬など、法人を持ち続ける費用も忘れないように。
それでも私が会社に残す方を選ぶのは、残したお金を事業に再投資すれば経費になるし、会社に残っていれば業績が落ちた年の報酬にも回せるから。
支払う税金の種類や維持費は、法人の維持費と税金で扱っています。
配偶者と子どもの条件
配偶者への報酬と社会保険
配偶者が実際に会社の仕事をしているなら、報酬を分けて所得を分散するのも一つの手。
一人で1,000万円もらうより、二人で分けた方が累進課税の税率は下がります。
ただし、仕事内容に見合う額であること、役員給与の損金算入要件を満たすことが前提。
家族だからという理由だけで、自由に所得を移せるわけではありません。
社会保険の扶養も、「役員報酬を年130万円未満にすれば入れる」とは限りません。
本人に健康保険・厚生年金の加入義務がある場合は、低い報酬でも本人が加入します。
役員は、経常的な経営への参加と、その対価としての報酬など、勤務と支払いの実態で判断されます(厚生労働省「2026年3月18日の役員の資格取扱い通知」)。
社会保険の加入義務は年々厳しくなっているので、「配偶者を非常勤役員にして扶養に入れる」を当たり前の節税策と考えない方が良い。
自身で加入する条件に当たらない配偶者について、初めて被扶養者としての条件を確認します。
一般には見込み年収130万円未満に加えて生計維持などの条件があり、60歳以上などは収入基準が異なります。
税金の配偶者控除とも別の制度です(日本年金機構「被扶養者の手続き」、第3号被保険者の加入要件)。
短時間労働者の「年収106万円の壁」に関わる月額8万8,000円の賃金要件は、2026年10月に撤廃予定とされています。
これは短時間労働者の適用拡大の話で、役員を一律に月8万8,000円未満なら加入不要とする基準ではありません(厚生労働省「社会保険の加入対象の拡大」)。
配偶者役員の加入条件を年金事務所へ確認したときも、勤務日数や仕事内容、業務執行権の有無などを聞かれました。
当時の確認内容と書類は、配偶者役員の社会保険喪失手続きに残しています。
自分の会社の実態に照らして確認するための体験記として読んでください。
所得制限が変わった支援制度
私は以前、児童手当の所得制限に引っかかっていたので、役員報酬を考える際に子育て支援も気になっていた。
「子どもがいるなら年収800万円の手前に報酬を置く」というのが、かつての定石でしたから。
ただ、この数年で地図が大きく書き換わり、その当時の条件で今の給料を抑えると、既になくなった所得制限を気にすることになります。
2026年9月時点の条件は、次のとおり。
| 制度 | 現在の主な条件 |
|---|---|
| 児童手当 | 2024年10月分から所得制限を撤廃。高校生年代まで対象。第3子以降は月3万円で、人数の数え方にも条件がある |
| 高校の就学支援金 | 2026年4月から新制度の収入要件を撤廃。私立全日制等の上限は年45万7,200円。学校種や国籍・在留資格などの要件は残る |
| 神奈川の私立高校の学費補助 | 2026年度の授業料補助は所得制限なく国・県合計最大48万円。入学金補助最大21万2,000円は生活保護・住民税非課税世帯が対象 |
| 大学等の修学支援 | 2025年度から扶養する子どもが3人以上の多子世帯は、所得制限なく一定額まで授業料・入学金を減免。扶養人数・資産・学校等の条件は残る |
| 0〜2歳児の保育料 | 自治体の制度を確認。小田原市の2026年度は世帯の市民税額などで決まる |
児童手当の第3子の数え方には、親が経済的に負担する22歳年度末までの兄姉等を含めます。
大学等の多子世帯支援は「子どもを3人産んだこと」だけで決まるのではなく、扶養する人数などを確認する制度です。
授業料等減免の資産基準は、学生本人と生計維持者の合計3億円未満で、給付型奨学金には別の所得・資産条件があります(こども家庭庁「児童手当」、文部科学省「多子世帯支援のFAQ」)。
高校の支援は、国の2026年度の就学支援金と、神奈川の授業料・入学金補助を分けて確認しています。
以前の「神奈川では年収約750万円未満に抑える」という目安を、現在の授業料補助へそのまま使うことはできません。
大学等でも、子どもが2人以下の世帯を含む通常の支援判定は、家族構成や住民税情報などで変わり、役員年収600万円という一つの数字だけでは決まりません。
また、小田原市の保育料は4〜8月と9月以降で参照する市民税の年度が切り替わります。
報酬を変更した翌月から保育料が変わるわけではありません(小田原市「令和8年度保育所等利用の手引き」)。
ウチの子の私立高校は、初年度の支払い総額が約180万円でした。
授業料のほかに入学金や施設費、制服、修学旅行の積立などがあり、授業料の支援だけで全ての支払いがなくなるわけではありません。
当時の内訳は、子どもがいる経営者の役員報酬と教育費に記録しています。
私の結論としては、給付を理由に報酬を抑える時代は終わった。
主な所得制限が消えた今、子どもがいる場合も、役員報酬は生活費と社会保険料の損得だけで決めれば良いと思っています。
変更時期と資金繰り
役員報酬は、利益が確定してから好きな額に調整すればよい、というものではありません。
毎月の報酬を損金にする基本は定期同額給与で、通常の改定は原則として事業年度開始から3か月以内です。
期中の職務の重大な変更や著しい業績悪化には例外がありますが、一時的な資金繰りや単なる目標未達は、業績悪化改定事由に含まれません(国税庁「役員に対する給与」)。
賞与を使う場合も、事前確定届出給与などの要件を別に満たす必要があります。
要件を満たしていても、不相当に高額な部分まで損金にできるわけではありません。
利益予想と支払える金額を期首に検討し、決議・届出・支払いまで条件を揃えることが必要。
会社の資金に余裕がないのに、高い報酬を固定してしまうと苦しくなります。
利益1,000万円で報酬年960万円という例のように、法人税が減っても、会社の支払いは利益を超える。
法人が赤字になったら意味がないので、役員報酬は低めに余裕をもって決める。
税率の比較より先に、売上げが下振れした年でも払えるかを見ておくべきです。
年収を低めにしても、法人の節税策を上手く使えば、余裕のある生活はできます。
役員社宅、出張旅費、社用車あたりを会社側で持てば、個人の可処分所得は大幅に増えるからね。
給料を上げて社会保険料を払うより、こちらの方が会社と個人の両方で効く。
もちろん、社宅の家賃は賃料相当額などの要件、出張旅費は出張の実態と妥当な支給額、社用車は事業利用や減価償却の確認が必要で、個人の支出を名前だけ変えて会社へ回せるわけではありません。
必要な投資で利益を使うことと、税金を減らすためだけにお金を使うことも別です。
法人で利益が残るなら、事業に再投資すれば良い。
会社に余裕がないなら、無理な設備投資や報酬の増額をしない方が、次の仕事を選びやすい。
儲からないとお金を使えなくなる、貧すれば鈍するってのはマジで、経営を続けるうえで一番気にしていることです。
適切な役員報酬まとめ
私の目安をまとめると、こうなります。
| 報酬前の利益 | 私の目安 | 理由 |
|---|---|---|
| 1,000万円前後 | 月50万円(年600万円)前後 | 全振りすると会社負担の社会保険料で赤字。会社に200万円ちょっと残る |
| 2,000万円前後 | 月50〜80万円。生活費が必要なら80万円まで | 月50万円と80万円の合計差は年17万円。月120万円まで上げると80万円減る |
| それ以上 | 月80万円を超えて上げる理由は薄い。会社に残して再投資 | 厚生年金は年収760万円で頭打ち、健康保険も1,600万円で頭打ちなので、上げるほど税率だけが上がる |
まぁ、そんなに利益が出るなら幸せ、取らぬ狸の皮算用ですけどね。
いずれにせよ、所得税と住民税よりも社会保険料が高い。
社会保険料は法人折半なので、給与を上げれば法人側の負担も増えるし、控除前の給与額から算出されるという点にも注意です。
役員報酬は、年収700万円、1,000万円、2,000万円という数字だけでは決まりません。
個人の生活費、会社に必要な資金、家族に適用される控除や支援を入れて、候補ごとの合計負担を比べる。
ギリギリまで税金を減らすことより、会社と暮らしの両方に余裕を残す。
税金を払って損した気分になって、調子に乗っているうちが華なのでした。

コメント
コメント一覧 (4件)
わたしも最近法人成りし、子供も保育園に行っています。
おもっていることが似ていて、いつも参考にさせて頂いています。
児童手当がもらえる所得制限について、扶養人数によって所得制限額が変わるわけですが、
税法上の扶養親族の人数となるので、児童手当をもらっている子供は扶養からは外れるのでは?と思いました。
税法上の18歳未満の子供(所得38万円以下)は扶養親族であり、
16歳未満の親族は、児童手当の支給の為、扶養控除が対象外となっています。
※16歳以上は「控除対象扶養親族」で、所得税の扶養控除対象となります。
児童手当が登場した為に、税金を計算する上では扶養控除対象外になってしまいましたが、
児童手当を計算する際は、子供は扶養親族として計算して問題有りません。
「扶養」って言葉・・・ホント理解に苦しみますね。
幅広い領域の考察、大変参考になりました。
当方も役員報酬の調整に悩んでおり、税金や社会保険料を考えて、法人にお金を残す方向にしました。
1つ気になったのですが、
>実際のところ、法人税が低いのは所得800万円まで。所得800万円を超えると一気に税率は上がるので、
こちらの表現は確かに所得800万円からは法人税率が上がると思います。
ただ、私も勘違いしていたのですが、800万円を越えた部分からの税率とのことでした。
例えば1000万円だった場合に、
◯最初の800万円→22.46%~24.90%
◯残り200万円→37.62%
とは言っても、税率が急に上がりますね。
ご指摘ありがとうございます!
たしかに800万未満と800万円超えで、法人の実効税率を考えないと駄目ですね。
申し訳ございません。
ザックリと計算して、法人所得1,500万~1,600万円くらいで、
実効税率は約30%くらいと言ったところでしょうか。
個人は1200万円~1300万円で、実効税率が約29~30%なんで・・・
って計算してみましたけども、
上手く利益を調節できるなら苦労はしないんですよね。
>>税金や社会保険料を考えて、法人にお金を残す方向にしました。
余計な事を考えるなら、法人で税金を払うが正解。
ギリギリ攻めて、赤字になったら意味もないですからね。