個人事業主という、ニートみたいなフリーランスになって、一番理解に苦しんだのが税金。
税金は基本的に後払いで、払う身になって初めて知ることが多く、
かといって、知らないでは済まないのが税金。
税金は、借金のように自己破産して踏み倒すこともできませんからね。
会社員なら、所得税も住民税も、健康保険料や厚生年金保険料も給料から天引きされるので、
知らないのは仕方といえば、それまでなのですが…
聞いてないでは、済まされないのが大人の世界。
個人事業主は、自ら申告して納付しなければならず、
確定申告で納付して終わりでもなく、
稼いだ年の翌年に請求が来たりと、
私も意味不明のまま、税金に苦しめられてきたことも数知れず。
少なくとも、確定申告が終わったから大丈夫ではないのは確かでしょう。
商売ってのは、単純な利益の話だけでなく、
税金まで考慮して、お金が回ってこそ商売になってるってこと。
後に支払うべく税金を事前に把握して、納税用の資金は予め用意しておく。
口座残高が増えると、勘違いしがちなんですけど、
手元の現金は、あなたのお金でもないのです。。
税金は所得税だけでもないし、健康保険料や消費税も高いですからね。
所得税は控除で減らせても、国保と消費税は控除では減らないし、
控除を増やすより、経費で所得を下げる方が効いたりもするわけで…
私が商売をしてきた中で、気づいた税金の話をここにまとめたい。
今回は、あくまで個人事業主に関わる税金や保険料(国民健康保険、国民年金)について。
固定資産税や自動車税、相続税などはまた別の話なので…悪しからず。
税金と保険料の一覧
まず知っておきたいのが、何を基準に計算され、いつまでに払わないといけないのか?
同じ「所得」でも、税金により控除できるものも違いますからね。
| 金額の決まり方 | 主な納付時期 | |
|---|---|---|
| 所得税 | 課税所得×5〜45%−速算表の控除額。税額控除などで調整 | 原則、翌年3月15日まで |
| 復興特別所得税 | 基準所得税額×2.1%(2026年分) | 所得税と一緒に納付 |
| 個人住民税 | 住民税の課税所得に対する所得割+均等割。森林環境税も併せて徴収 | 普通徴収は原則6月、8月、10月、翌年1月 |
| 個人事業税 | 対象業種の事業所得から事業主控除などを引き、3〜5% | 神奈川県では原則8月、11月 |
| 消費税と地方消費税 | 売上げに係る消費税額から、認められる仕入税額などを差し引く | 個人事業者は原則、翌年3月31日まで |
| 国民健康保険料・税 | 前年所得、加入人数、年齢、市区町村の料率などで決まる | 市区町村の納付通知で確認 |
| 国民年金保険料 | 2026年度は月額17,920円。免除・猶予などの制度あり | 毎月納付は原則、対象月の翌月末 |
所得税と消費税は、基本的に自ら申告して納める税金。
申告と納税がセットなので、納税額は確定申告の時点で分かっているし、心理的な負担も少ないハズ。
所得税と復興特別所得税は国税で、消費税と地方消費税もまとめて税務署へ申告・納付ですね。
災害が起きるほどに、復興特別所得税は上がるし、
消費税には、国税と地方税で区別されているって知ってました?
そして、厄介なのが住民税や個人事業税、あと国民健康保険という保険料。
申告した所得などを基に自治体が税額を計算し、翌年度の忘れた頃に納付書が届きます。
支払期日もバラバラで、金額を見て初めて「えっ」となっていたのが起業した頃の私。
これらは前年の所得に対して課税、保険料も計算されるので、
例えば、2026年度の住民税や国保は、原則として2025年の所得が基準となります。
2026年の商売が苦しくなっていても、前年に稼いでいれば負担が重くなる。
このタイムラグを忘れると、資金繰りが苦しくなる。
特に在庫商売には厳しいと思う。私調子乗って仕入れまくってましたから。
納税期限が土日祝日の場合は、原則として翌開庁日。
振替納税の引落日は申告・納付期限と異なるので、毎年の案内で確認をしっかり確認して。
さらに、所得や売上が多い人は、所得税の予定納税や消費税の中間納付も必要となる。
そんなに儲かっていないつもりでも、対象になる人は多いハズ。これがまたキツイ。
納付方法も、国税と地方税では異なります。
クレジットカードで払えば、少しは支払いを先延ばしにできますが手数料が発生する。
今ではクレジットカードの税金払いは、還元率が半減するカードばかりなので、
通常のポイント還元率だけを見て決めると手数料の分だけ損をする。
得してるのか?損しているのか?
クレジットカード払いするなら、しっかりと計算してから。
この辺は、税金のスマホ決済とクレジットカード納税も参考に。
税目ごとの計算方法
所得税と復興特別所得税
所得税は、所得から基礎控除や社会保険料控除などを引いた「課税所得」を基に計算します。
事業の売上げに、そのまま5〜45%を掛けるわけではありません。
総合課税の所得税を速算表で求めると、課税所得×税率−控除額。
課税所得は1,000円未満を切り捨てます。
| 税率 | 速算表の控除額 | |
|---|---|---|
| 1,000〜1,949,000円 | 5% | 0円 |
| 1,950,000〜3,299,000円 | 10% | 97,500円 |
| 3,300,000〜6,949,000円 | 20% | 427,500円 |
| 6,950,000〜8,999,000円 | 23% | 636,000円 |
| 9,000,000〜17,999,000円 | 33% | 1,536,000円 |
| 18,000,000〜39,999,000円 | 40% | 2,796,000円 |
| 40,000,000円以上 | 45% | 4,796,000円 |
税金と聞いて真っ先に浮かぶのが所得税ですが、実際のところ、税負担全体の中で所得税の割合は少ない。
例えば、課税所得900万円なら、900万円×33%−153.6万円=所得税143.4万円。
143.4万円÷900万円=約15.9%です。
33%の区分に入っても、900万円の全額に33%を負担する計算にはならない。
速算表の控除額が、その差を調整しています(国税庁「所得税の税率」)。
2026年分は、この所得税額から税額控除などを反映した「基準所得税額」に対して、復興特別所得税2.1%もかかります。
上の例で税額控除がなければ、復興特別所得税は143.4万円×2.1%=30,114円。
源泉徴収や予定納税がある場合は、その納付済みの金額を確定申告で精算します。
課税所得を求めるときの基礎控除は、2026年分から再び変わります。
国内の居住者について、合計所得金額に応じた控除額は次のとおり。
| 合計所得金額 | 2026年分の所得税の基礎控除 |
|---|---|
| 489万円以下 | 104万円 |
| 489万円超655万円以下 | 67万円 |
| 655万円超2,350万円以下 | 62万円 |
| 2,350万円超2,400万円以下 | 48万円 |
| 2,400万円超2,450万円以下 | 32万円 |
| 2,450万円超2,500万円以下 | 16万円 |
| 2,500万円超 | 0円 |
これは2026年12月1日施行、2026年分の所得税から適用される金額です。
2027年に行う2026年分の確定申告は、この改正を反映します。
2025年分の基礎控除や、住民税の基礎控除とは分けて考えてください(国税庁「所得税のしくみ・令和8年分」)。
また、青色申告特別控除は、所得控除に足すものではなく、事業所得などを求める段階で差し引くものです。
2026年分は要件に応じて最高65万円、55万円、10万円。
65万円の控除には、複式簿記などの55万円控除の要件に加え、期限内のe-Tax申告か、所定の要件を満たす優良な電子帳簿の保存が必要です(国税庁「青色申告特別控除」)。
そのうえで、国民健康保険料や国民年金保険料を支払ったときの社会保険料控除、扶養控除、医療費控除、生命保険料控除などが引ける。
課税所得は各種控除を引いた後の金額なので、思ったよりも低くなります。
所得税だけでも、売上げ、事業所得、課税所得という3つの金額を区別する必要があるわけです。
個人住民税
住民税は、所得に応じた「所得割」と、定額の「均等割」で構成される。
標準税率では、所得割が市町村民税と道府県民税を合わせて10%。
均等割は年4,000円で、別の国税である森林環境税1,000円も、住民税と併せて徴収されます。
所得割の税額控除や非課税の判定などを省いた概算なら、住民税の課税所得×10%+年5,000円。
ただし、自治体独自の上乗せがあるため、全国で同じ金額にはなりません。
神奈川県の場合、2026年度は水源環境保全のために、県民税へ年300円と所得割0.025%が上乗せされます。
市町村独自の上乗せがない場合、県内の住民税と森林環境税の概算は、課税所得×10.025%+年5,300円です。
ここから調整控除や寄附金税額控除などを反映します(神奈川県「個人県民税」、森林環境税)。

注意したいのは、所得税と住民税で課税所得が違うこと。
住民税の基礎控除は、合計所得金額2,400万円以下なら43万円です。
所得税で使う104万円などの基礎控除を、そのまま住民税に使うことはできません。
「所得税の課税所得に10%」で計算すると、ここでずれます(神奈川県「個人県民税の所得控除」)。
所得税の累進課税に対して、住民税は一律10%。
課税所得が低いうちは、所得税より住民税の方が高くなります。
所得税を払って安心していると、6月に住民税の納付書が来て驚くのは、このためです。
個人事業税
個人事業税は、法律で定められた業種の事業にかかる税金です。
税率は業種によって3〜5%で、対象にならない事業もある。
小売業などは5%ですが、アフィリエイトやサービス業という呼び方だけで、すべて同じ区分とは決められません。
実際の仕事内容に応じて、都道府県の税事務所で確認します。
とはいえ、多くの商売は5%の区分に入るので、資金の見積もりは5%で置いておくのが無難。
下振れはあっても、上振れはありませんから。
個人事業税の事業主控除は、1年間営業していれば290万円。
他の調整や控除がない場合、青色申告特別控除を引く前の事業所得から290万円を引き、業種の税率を掛けます。
開業・廃業で営業期間が1年未満なら、この290万円は月割りです。
例えば、1年を通して営む税率5%の事業で、青色申告特別控除前の所得が500万円なら、(500万円−290万円)×5%=10万5,000円。
所得税で青色申告特別控除65万円を使っても、個人事業税ではその65万円を控除できません。
所得税の申告書にある、控除後の事業所得をそのまま使わないように(東京都主税局「個人事業税の計算」)。
ほかに、損失の繰越控除、被災した事業用資産の損失、事業用資産の譲渡損失などの控除があります。
事業専従者の給与・控除も、所定の条件で反映します。
神奈川県の納付は原則8月と11月の2回ですが、税額が1万円以下なら8月にまとめて納めます(神奈川県「個人事業税」)。
国民健康保険料と保険税
個人事業主の負担で、一番痛いのが国民健康保険。
自治体によって「国民健康保険料」または「国民健康保険税」として徴収します。
全国一律に、保険料から税へ切り替わったわけではありません。
名前が料でも税でも、払う側からすれば税金みたいなもんです。
2026年度からは、従来の医療分、後期高齢者支援分、介護分に、子ども・子育て支援分が加わりました。
介護分は40歳以上65歳未満の国保加入者が対象です。
65歳になると介護保険料がなくなるわけではなく、国保とは別の計算・徴収になります。
国保の所得割は、原則として前年の算定対象所得から基礎控除を引いて計算します。
合計所得金額2,400万円以下の場合、その基礎控除は43万円。
所得税の社会保険料控除や扶養控除、小規模企業共済等掛金控除は、ここでは使えません。
青色申告特別控除は、事業所得を計算する段階で反映されます。
ここが国保の痛いところ。
控除で所得税を減らしても、国保は1円も減らない。
国保を減らせるのは、所得そのものを減らす経費だけなのです。
さらに加入人数に応じた均等割などが加わるため、所得割の率だけでは総額が分かりません。
市区町村によって料率も定額部分も異なり、所得の低い世帯などへの軽減や、賦課限度額もあります。
会社の健康保険と違って、家族を扶養に入れれば無料、とはならない。
世帯の加入者が多いほど、そのまま高くなります。
例えば、小田原市の2026年度の料率で、次の条件を置いて計算します。
本人の実納付額ではなく、計算方法を確かめるための例です。
・国保に1年間加入する40歳の1人世帯。年度途中の年齢・加入状況の変化なし。
・2025年の所得は、青色申告特別控除後の事業所得300万円だけ。
・所得に応じた軽減や減免などは適用しない。
賦課基準額は、300万円−43万円=257万円。
この金額にそれぞれの率を掛け、1人分の均等割と1世帯分の平等割を足します。
| 所得割 | 均等割+平等割 | 年額(各区分100円未満切捨て) | |
|---|---|---|---|
| 医療分 | 257万円×7.17% | 27,645円+19,506円 | 231,400円 |
| 後期高齢者支援分 | 257万円×2.82% | 10,790円+7,613円 | 90,800円 |
| 介護分 | 257万円×2.71% | 10,862円+6,198円 | 86,700円 |
| 子ども・子育て支援分 | 257万円×0.28% | 1,160円+782円 | 9,100円 |
| 合計 | 418,000円 |
この例では、国保だけで年41万8,000円。
同じ所得300万円の所得税は、基礎控除104万円だけを引いた計算で10万円弱なので、国保の方が4倍重い。
所得税の控除を増やしたら国保も同じように下がる、と思っていると、資金の見積もりが狂います。
家族が増えた場合は、加入者ごとの年齢や所得、子どもの均等割の軽減なども必要なので、単純に人数倍はできません(小田原市「令和8年度の国民健康保険料率と計算例」)。
国民年金保険料
国民年金は、所得に関わらず皆さん同じ額。
第1号被保険者が払う定額保険料は、2026年度で月額17,920円です。
前納割引や付加保険料を含めず、12か月納めると年215,040円。
結婚していれば奥さんの分もあるので、夫婦とも第1号被保険者として全額納付するなら、2人で年430,080円になります。
高齢化に伴って、この15年だけでも月額は2割上がっています。
毎月の保険料を12倍した金額の推移は、次のとおり。
| 月額 | 12か月分の金額 | |
|---|---|---|
| 2012年度 | 14,980円 | 179,760円 |
| 2013年度 | 15,040円 | 180,480円 |
| 2014年度 | 15,250円 | 183,000円 |
| 2015年度 | 15,590円 | 187,080円 |
| 2016年度 | 16,260円 | 195,120円 |
| 2017年度 | 16,490円 | 197,880円 |
| 2018年度 | 16,340円 | 196,080円 |
| 2019年度 | 16,410円 | 196,920円 |
| 2020年度 | 16,540円 | 198,480円 |
| 2021年度 | 16,610円 | 199,320円 |
| 2022年度 | 16,590円 | 199,080円 |
| 2023年度 | 16,520円 | 198,240円 |
| 2024年度 | 16,980円 | 203,760円 |
| 2025年度 | 17,510円 | 210,120円 |
| 2026年度 | 17,920円 | 215,040円 |
年度は4月から翌年3月までの区切りです。
確定申告の社会保険料控除は、その年の1月から12月に支払った金額などに基づくため、年度の12か月分をそのまま転記しないでください(日本年金機構「国民年金保険料の変遷」)。
支払う余裕があるなら、前納による割引もあります。
2026年度の4月分から翌年3月分までを1年前納する場合、口座振替は210,530円、クレジットカードは211,220円。
割引後の納付額だけなら、口座振替の方が690円安い(日本年金機構「国民年金保険料の前納」)。
カードのポイントを金額に換算して比較すると、211,220円に対する還元が約0.327%を超えれば、この690円差を上回ります。
還元率1%のカードで年金がポイント対象なら、割引の差なんて余裕で逆転。
だから私はクレジットカード払いにしています。
ただし、年金の支払いはポイント対象外、あるいは還元率が下がるカードもあるので、そこだけは事前に確認を。
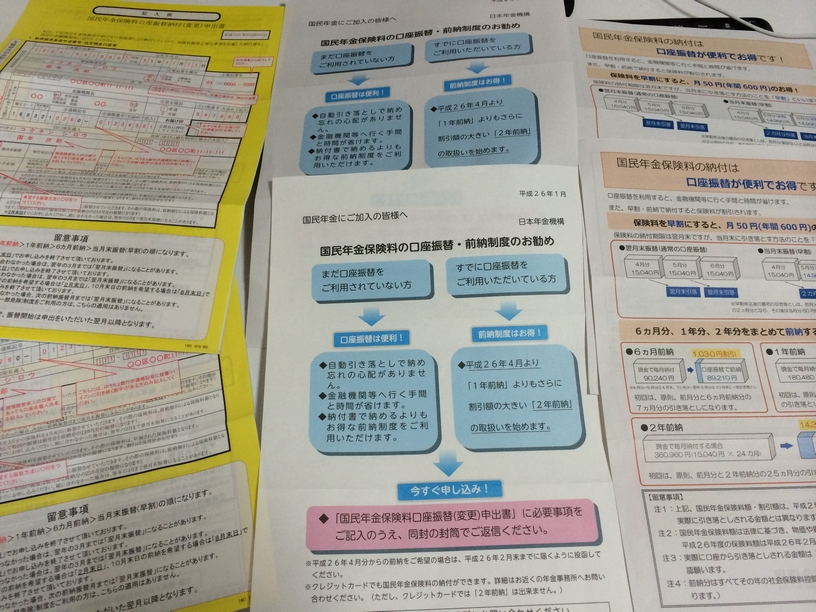
2年前納なら割引はさらに大きい。
2年前納した保険料の控除は、納めた年に全額を控除する方法と、各年分に分けて控除する方法を選べます(国税庁「2年前納と社会保険料控除」)。
毎年同じくらい稼ぐつもりなら、私は各年に分けます。
所得税は累進課税なので、控除を1年に寄せるより、毎年の課税所得を均等に下げた方が税率の高い部分から削れますから。
逆に、今年だけ突出して儲かって来年は落ち込む見込みなら、支払った年に全額控除した方が得。
つまり、来年の所得を予想できないと決められない話でもあります。
私がカード払いを選んだ経緯は、国民年金を2年前納したときの注意点に書いています。
そちらの金額や申込期限は当時のものなので、現在の条件は日本年金機構の案内で確認を。
納付が難しい場合には、未納のままにせず、保険料の免除・納付猶予制度を使う。
未納は将来の年金が減るだけで何も得しませんが、免除・猶予なら後から追納できますからね。
消費税と地方消費税
消費税は、所得税や住民税のように、利益を基に計算する税金ではありません。
お客様から預かった消費税を納めるという建前なので、利益が出ていようが赤字だろうが関係ない。
赤字でも納めなければならないのが、消費税の厄介なところです。
基準期間の課税売上高が1,000万円以下なら原則免税ですが、個人事業者の基準期間は前々年。
2026年分の判定なら、まず2024年の課税売上高を確認します。
専業で商売をやるなら、年商1,000万円は割とすぐ超えます。
免税事業者気分のまま2年後に課税事業者になって、納税資金がないというのが一番まずいパターン。
ただし、インボイス発行事業者として登録している人は、1,000万円以下でも免税になりません。
また、前年1〜6月の特定期間の判定や、課税事業者を選択している場合などにも例外があります。
国内の個人事業者は、特定期間の判定で課税売上高に代えて給与等支払額を使うこともできます(国税庁「納税義務の免除」)。
一般課税では、売上げに係る消費税額から、事業の仕入れや経費に含まれる控除対象の消費税額などを引いて納付額を求めます。
個人の生活費として払った消費税を何でも引けるわけではありません。
赤字でも納税が生じる一方、仕入税額などが大きければ還付となる場合もあります(国税庁「仕入控除税額の計算方法」)。
標準税率10%の内訳は、国税7.8%と地方消費税2.2%。
税込売上げ1,000万円に含まれる消費税等は、すべて10%対象なら1,000万円×10/110=約90.9万円です。
ここから認められる仕入税額などを差し引くので、売上げの10%をそのまま納める計算にはなりません(国税庁「消費税と地方消費税の税率」)。
とはいえ、仕入れの少ない商売なら、売上げの10%近くが出ていく。
薄利多売の商売ほど、消費税は死活問題です。
小規模な事業者が選べる計算方法に、簡易課税もあります。
実際の仕入税額の代わりに、業種ごとの「みなし仕入率」を使う制度。
すべて標準税率10%の売上げで、1つの事業区分だけなら、国税と地方消費税を合わせた概算は次の式になります。
税抜の課税売上高×10%×(1−みなし仕入率)
| 主な業種 | みなし仕入率 | 全売上げが10%対象の場合の概算納付額 | |
|---|---|---|---|
| 第1種 | 卸売業 | 90% | 税抜課税売上高×1% |
| 第2種 | 小売業、飲食料品を販売する農林水産業 | 80% | 税抜課税売上高×2% |
| 第3種 | 製造業、建設業など | 70% | 税抜課税売上高×3% |
| 第4種 | 飲食店業など、他の区分に当たらない事業 | 60% | 税抜課税売上高×4% |
| 第5種 | 運輸通信業、金融保険業、飲食店業を除くサービス業など | 50% | 税抜課税売上高×5% |
| 第6種 | 不動産業 | 40% | 税抜課税売上高×6% |
事業区分は、個人事業税の区分とは別です。
軽減税率8%の商品や複数の事業区分が混在する場合は、売上げを分けて計算します。
第2種に含まれる飲食料品の販売でも、税率8%なら表の「×2%」を使えません(国税庁「簡易課税制度」)。
例えば、税込売上げ4,000万円の小売業で計算してみる。
すべて標準税率10%の課税売上げで、第2種の簡易課税を適用し、返品などの調整がない例です。
1. 税抜課税売上高:4,000万円÷1.1=約3,636.364万円。
2. 売上げに含まれる消費税等:約3,636.364万円×10%=約363.636万円。
3. みなし仕入税額:約363.636万円×80%=約290.909万円。
4. 納付する消費税等:約363.636万円−約290.909万円=約72.727万円。
概算なら、4,000万円÷1.1×2%で同じ金額を求められる。
実際の申告では、国税と地方消費税それぞれの計算・端数処理があるため、これは資金を見積もるための略算です。
簡易課税を使えるのは、原則として基準期間の課税売上高が5,000万円以下で、適用する課税期間の初日の前日までに届出書を提出した事業者。
選択したら、原則2年間は継続する必要があります。
大きな設備投資をしない商売なら、簡易課税の方が納税額も少なく済むことが多いし、経理の手間も段違いに軽い。
手続きをしないまま課税事業者になると、自動的に原則課税になってしまうので、届出だけは忘れずに。
逆に、仕入れや設備投資が多い年は、一般課税の方が納付額を抑えられたり、還付を受けられたりします。
どちらが得かは商売の型で決まるので、納税額と経理の手間を合わせて比較する。
インボイス登録を機に免税から課税になった対象者は、2026年分の消費税で2割特例を使える場合があります。
さらに、条件を満たす個人事業者の2027年分と2028年分には3割特例が設けられています。
2割・3割特例を使った翌課税期間から簡易課税へ移る場合など、届出期限の特例もあります。
自分がどの制度を選べるかは、通常の簡易課税の条件と分けて確認してください(国税庁「令和8年度税制改正特集」)。
予定納税と中間納付
納税額が増えると、翌年の確定申告を待たず、年の途中で先に納める仕組みもあります。
所得税の予定納税と、消費税の中間納付。
どちらも追加の税金ではなく、確定申告で年間の税額と精算します。
所得税は、予定納税基準額が15万円以上なら原則対象。
その3分の1ずつを、通常は7月末と11月末に納めます。
基準額は前年の申告納税額を基に一定の調整をした額で、源泉徴収された税金や一時的な所得の扱いにも影響されます。
単に「前年の所得税が15万円以上」とは判定できません。
税額控除などを考慮しない場合、課税所得250万円の所得税は15万2,500円。
このくらいの所得でも、源泉徴収がない事業などでは予定納税の対象になり得ます。
そんなに儲かっていなくても対象になるので、予定納税の通知が来ても焦らないように。
なお、2026年度税制改正の基礎控除の見直しは、2026年の予定納税額の計算には反映されず、確定申告で精算されます(国税庁「予定納税」)。
予定納税は義務なので、遅れれば延滞税も発生します。
ただ、売上が激減した場合の救済措置はあり、期限までに減額申請書を出せば減額してもらえる場合がある。
通知された金額を自己判断で減らすのではなく、申請期限と条件を確認して手続きする。
消費税の中間納付は、直前の課税期間の確定消費税額のうち、国税部分が48万円を超えるかで判定します。
| 原則の中間申告回数 | 1回当たりの国税の計算割合 | |
|---|---|---|
| 48万円以下 | 義務なし | 任意の中間申告制度あり |
| 48万円超400万円以下 | 年1回 | 直前の確定税額の6/12 |
| 400万円超4,800万円以下 | 年3回 | 同3/12 |
| 4,800万円超 | 年11回 | 同1/12 |
通常の個人事業者が年1回の中間申告をする場合、納付は原則8月末です。
地方消費税も併せて納めます。
ここで見る48万円は、国税と地方税の合計ではありません(国税庁「中間申告の方法」)。
すべて標準税率10%の場合、国税48万円は、地方消費税込みでは48万円÷0.78=約61.54万円に相当します。
例えば、先ほどと同じ条件の小売業で税込売上げ3,500万円なら、簡易課税の納付額は約63.64万円、その国税部分は約49.64万円。
国税部分が48万円を超えるので、中間納付の対象になる計算です。
所得と子育ての負担
手元に残るお金を考えるなら、税金以外に、所得で変わる給付や保育料も確認したいところ。
かつては「所得制限」という、高所得者を劣遇するシステムがあって、事業所得600万〜700万円くらいで引っかかっていた。
私も実際に引っかかっていた側で、児童手当は減り、子どもの医療費は自己負担になった。
税金とは言いませんが、年間数十万円の負担増でした。
その地図が、この数年で大きく書き換わっています。
児童手当は、2024年10月分から所得制限が撤廃され、高校生年代まで対象が広がりました。
以前の「事業所得600万〜700万円くらいで児童手当の所得制限にかかる」という見方は、現在は使えません(こども家庭庁「令和8年版こども白書」)。
高校の授業料を支援する高等学校等就学支援金も、2026年4月から受給資格の収入要件が撤廃されています。
授業料以外の費用まで全て無料になる制度ではなく、支給額の上限や所得以外の対象条件は残ります(文部科学省「修学支援制度の周知」)。
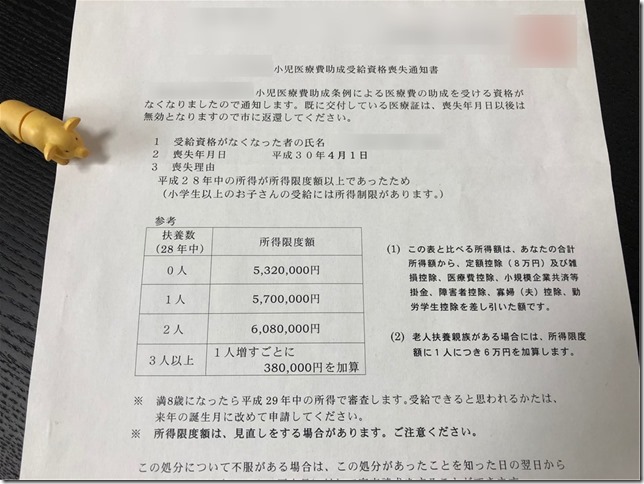
子どもの医療費助成は自治体ごとの制度です。
小田原市では、2023年10月に所得制限が廃止され、2024年10月から対象が18歳年度末まで広がっています。
古い通知に書かれた所得限度額で、今の家計を見積もらないように(小田原市「子ども医療費助成制度」)。
一方、小田原市の0〜2歳児クラスの保育料は、2026年度も世帯の市民税額に応じて決まります。
4〜8月分と9月以降では、参照する市民税の年度も切り替わります(小田原市「令和8年度 保育所等の利用案内」)。
同じ子育て支援でも、児童手当、医療費助成、保育料で計算の前提が違う。
ただ、私の結論は単純で、給付のために所得を抑える発想はもう要らない。
主な所得制限が消えた今、稼げるなら稼いで、税金を払った方が手元には残ります。
役員報酬の決め方まで含めて考える場合は、子どもがいる経営者の役員報酬と給付の関係で扱っています。
売上と所得、控除の違い
税金がややこしいのは、似たような言葉なのに、差し引く場所が違うこと。
総所得、事業所得、課税所得と基準になる数字が違うわけで、この違いを理解していないと、ちゃんと節税もできません。
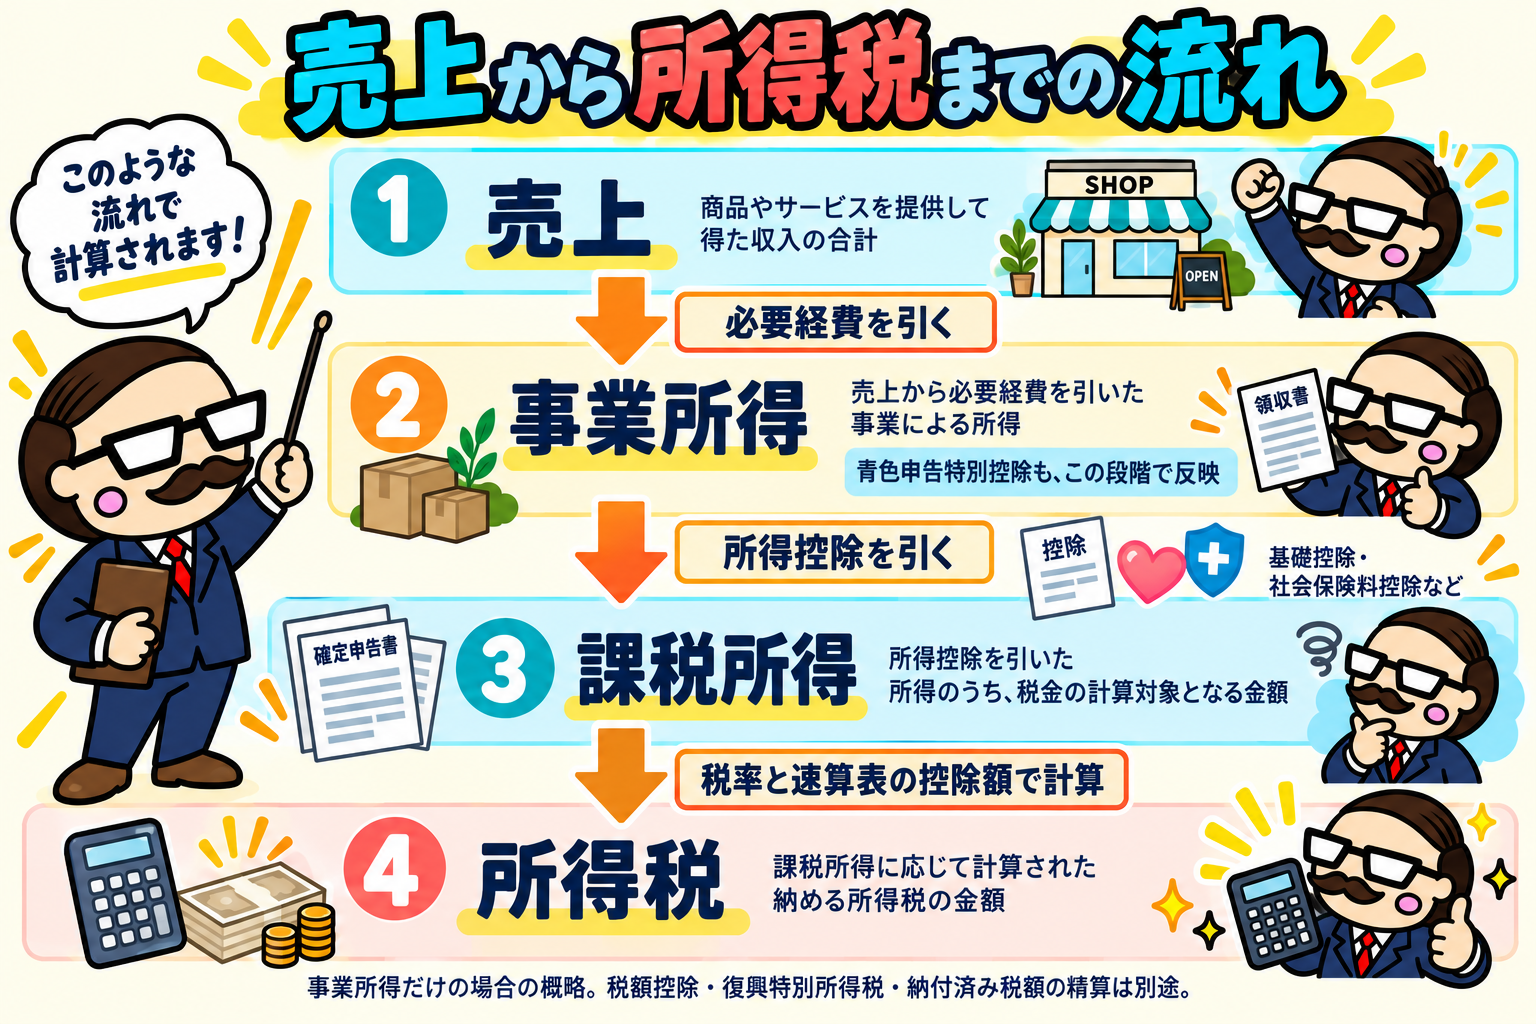
事業所得だけの人なら、大まかな流れは次のようになります。
1. 売上げから必要経費を引く。
2. 青色申告の場合、要件に応じた青色申告特別控除を引いて事業所得を求める。
3. 事業所得から所得控除を引き、所得税や住民税の課税所得を求める。
4. 課税所得に税率を適用し、税額控除などを反映する。
給与や不動産など、ほかの所得があれば計算は増える。
所得税の所得は10種類に分かれ、すべて同じ計算や課税方法になるわけではありません(国税庁「所得税のしくみ」)。
| 支払い・控除 | 所得税の計算での扱い |
|---|---|
| 事業に必要な経費 | 売上げから引いて所得を求める |
| 個人事業税 | 原則として必要経費 |
| 国保や国民年金の保険料 | 必要経費ではなく、支払った人の社会保険料控除 |
| 所得税、復興特別所得税、住民税 | 必要経費にできない |
| 消費税等の納付額 | 税込経理では原則必要経費。税抜経理では仮受・仮払消費税等と精算 |
税金という名前でも、払えば全部経費になるわけではありません(国税庁「必要経費の知識」、記帳・決算の手引き)。
何が言いたいのかというと、個人事業主の税負担の中で、所得税と住民税の割合はそこまで高くない。
所得控除で減らせるのは、その所得税と住民税だけ。
個人事業税も国保も、課税所得からは算出しないので、控除を増やしても1円も減らないのです。
となると、課税所得を下げる所得控除よりも、所得そのものを下げる経費の方が効く。
経費で所得が下がれば、所得税、住民税、事業税、翌年度の国保まで、ほとんどの負担が安くなる。
これが、私が控除より経費を優先する理由です。
ただし、節税のために不要な物を買えば、手元のお金は減ります。
10万円を使って税金が3万円減っても、7万円の持ち出しですから。
経費にするなら、来年の売上につながる投資に使う。
その意味で、家族に給与を払うのは、事業に使うお金の中では筋の良い経費だと思っています。
扶養控除や配偶者控除で数十万円を控除するより、実際に仕事をしてもらって青色事業専従者給与を経費にする。
実際の仕事と相当な給与額、届出などの条件を満たす必要はあります。
給与を受け取る家族を配偶者控除や扶養控除の対象にはできないため、本人の税額だけでなく、家族側の税金や保険も含めて考えます(国税庁「青色事業専従者給与」)。
共済も同じ理屈で、私は経営セーフティ共済を小規模企業共済より先に考えてきました。
小規模企業共済の掛金は所得控除で、減るのは所得税と住民税だけ。
経営セーフティ共済の掛金は事業所得の必要経費なので、国保や事業税まで効きます。
ただ、以前はできた「満額まで積んだら解約して、また入り直す」という使い方は、もうできません。
2024年10月以降に解約して再加入した場合、解約から2年間に支払う掛金は経費に算入できなくなりました。
解約手当金は事業所得の収入に戻るので、受け取るタイミングも考えないと、税金を先送りしただけで終わる(中小機構「経営セーフティ共済」)。
それでも、売掛金を抱える商売で、40か月置いておける資金があるなら、経費になる共済が先という考えは変わっていません。
各制度の違いと私の順番は、個人事業主の節税策と共済の比較で扱っています。
繰り返しますが、消費税は所得とは関係ないので気を付けて。
経費を増やしても消費税は減らないし、利益が減っても納税額は減らない。
消費税の負担を減らすなら、結局のところ、利益率を上げるしかないわけです。
薄利多売は、消費税の分だけ身を苦しめる商売なのです。
納税する資金を残しておく
会社員の税金は前払いですが、自営業は後払い。
銀行口座の残高は、まだ税金を払う前の金額です。
個人事業主になって、私が一番気を付けるようになったのは、この感覚。
所得税の確定申告だけで支払いが終わるわけではなく、その後に住民税や個人事業税、国保も続く。
予定納税や消費税の中間納付が重なる月もあります。
帳簿で利益と納税見込みを確認し、納付書が来る前から資金を分けておく。
税金と甘くみていた私ですが、税金は借金よりも怖い。
自己破産しても、税金の支払いは免除されません。
滞納すれば延滞税も発生し、2か月を過ぎれば年9.1%と、そこらの事業融資よりよほど高い金利です。
最優先で払うべきなのが税金ってわけで、資金が足りなくなる見込みなら、放置せず税務署や自治体に納付の相談をする(裁判所「民事事件Q&A・破産」、国税庁「予定納税と延滞税」)。
税金と保険料まで払ってみると、思っていたほど儲かっていないのが事業主。
だから私は、売上げの見込みだけで安易にフリーランスになることはおすすめしません。
独立前に考えておきたい点は、個人事業主のデメリットにも書いています。
法人にすれば、これらの負担が単純に消えるわけでもない。
払うべきは法人税だけではないし、役員報酬を上げれば社会保険料が個人と会社の両方に重くのしかかる。
結局のところ、法人は税金よりも社会保険料の負担が痛いわけで、それを上回る節税策が使えるかといえば微妙なのでした。
・法人が支払う税金と維持費
・役員報酬と個人・法人の負担
・節税目的で法人化するメリットとデメリット
そういう複雑なことを考える楽しみ、みたいなものを味わえないとキツイですね。
知識が増えるというのは、これ以上ないメリットで、私は年収という言葉にも惑わされなくなりました。
給料は減るのに、使えるお金は増える。
手取りが減るのに、生活はラクになる不思議。
売上げや年収という数字だけでは、使えるお金は分からない。
税金を知るって、そういうことです。

コメント